
كيفية الاقتراض مقابل بيتكوين خاصتك دون بيعها

| الأفكار الرئيسية: |
| — الاقتراض مقابل بيتكوين خاصتك يعني استخدام BTC خاصتك كضمان للحصول على قرض تسدده لاحقاً، دون بيع بيتكوين الأساسي. — القروض المضمونة بالعملات المشفّرة تحكمها نسبة القرض-إلى-القيمة (LTV) وعامل الأمان، وإذا انخفضت قيمة ضمانك بشكل كبير، يمكن للبروتوكول تصفية الضمان تلقائياً. — يحدد المكان الذي تقوم بالاقتراض منه من يتحكم في ضمانك: منصة مركزية تحتفظ به، بينما يبقيه مسار وصاية ذاتية مثل استخدام تطبيق ™Ledger Wallet مع جهاز توقيع Ledger تحت سيطرتك. |
يتيح لك الاقتراض مقابل بيتكوين خاصتك الحصول على نقود دون بيعها. تضع BTC خاصتك كضمان، وتحصل على قرض مقابل قيمتها، وعادةً ما يكون بالعملات المستقرة، وتسدده لاحقاً لاسترداد ضمانك. تظل بيتكوين ملكاً لك طوال الوقت. ببساطة يعمل القرض في مقابلها.
تُحدد قيمة الضمان مقدار ما يمكنك اقتراضه، وإذا انخفض سعره بشكل كبير، يمكن للبروتوكول بيعه تلقائياً لسداد ما تدين به (يُسمَّى هذا تصفية ويتم شرحه بالتفصيل أدناه). ولا يقل عن ذلك أهمية من يحتفظ بهذا الضمان طالما أن القرض مفتوح، لأن هذا يحدد مدى تحكمك فيه.
يوضح هذا الدليل كيف تعمل القروض المدعومة بالأصول المشفرة، والأرقام التي تُحدد مقدار ما يمكنك اقتراضه، ومتى يتم تصفية المركز، والمخاطر التي تستحق الموازنة، وأين يمكنك الاقتراض، بدءاً من منصات التداول المركزية وصولاً إلى الإعداد ذي الوصاية الذاتية.
إخلاء مسؤولية: هذه المقالة لأغراض معلوماتية وتعليمية فقط، ولا تُشكِّل مشورة مالية. إن Ledger هي مزود تكنولوجيا ولا تقدم توصيات مالية أو استثمارية. قروض الأصول المشفرة تعمل بواسطة Morpho ومدمجة عبر Yield.xyz. خاضعة للتوفر في كل بلد. يتم تعيين مُعدلات الفائدة بواسطة نموذج مُعدل الفائدة داخل أسواق Morpho Blue المحددة، ويتم تحديدها من خلال مُعدلات الاستخدام الأساسية لهذه الأسواق. تنطبق مخاطر التصفية.
ماذا يعني الاقتراض مقابل بيتكوين الخاصة بك؟
الاقتراض مقابل بيتكوين خاصتك يعني استخدام BTC خاصتك كضمان للحصول على قرض تسدده لاحقاً، دون بيع بيتكوين الأساسي. عادةً ما يُدفع القرض بالعملات المستقرة، على الرغم من أن ما يمكنك اقتراضه يعتمد على المنصة.
عندما تبيع بيتكوين، تنتقل الملكية وتكون عملية البيع نهائية. عندما تضعه كضمان، فإنك تحتفظ بالملكية وتقترض مقابل قيمته بدلاً من ذلك، لذا يظل تعرضك لسعر بيتكوين دون تغيير.
يتم تنفيذ القرض بواسطة الكود، وليس بواسطة بنك. يحتفظ عقد ذكي بضمانك، ويتتبع القرض في الوقت الفعلي، ويقوم بتحريره عندما تقوم بالسداد. إذا انخفضت قيمة ضمانك بشكل كبير، فإن العقد نفسه يبيع ما يكفي منه لتغطية الدين.
كيف تعمل القروض المدعومة بالأصول المشفرة؟
الضمان هو الأصل الذي تضعه لدعم القرض. إذا فشلت في السداد، فيمكن بيع هذا الأصل لتغطية ما تدين به.
تعمل القروض المدعومة بالأصول المشفرة من خلال الضمان الزائد (over-collateralization). أنت تودع قيمة أكبر مما تقوم باقتراضه، ويحتفظ البروتوكول بضمانك حتى تقوم بالسداد. هذا الفارق الاحتياطي هو ما يحمي المقرض إذا تحركت الأسعار ضدك.
تقوم أربع آليات بتحديد كل ما يجري لاحقاً: حجم القرض الذي يمكنك الحصول عليه مقابل ضمانك (نسبة القرض-إلى-القيمة (LTV))، ومدى اقتراب مركزك من البيع القسري (عامل السلامة)، وما الذي يُطلق فعلياً هذا البيع التلقائي القسري (التصفية)، وكيف تتصرف الفائدة والسداد على مدى عمر القرض.
نسبة القرض-إلى-القيمة (LTV)
تقيس نسبة القرض-إلى-القيمة (LTV) مقدار ما اقترضته مقابل قيمة ضمانك. ضع بيتكوين بقيمة 80,000$ واسحب قرضاً بقيمة 32,000$، وستكون نسبة القرض إلى القيمة (LTV) 40%.
يحدد هذا الرقم وحده شكل القرض بالكامل. تعني نسبة القرض-إلى-القيمة (LTV) المنخفضة نقوداً أقل الآن ولكن مع فجوة واسعة قبل التصفية. تعني نسبة القرض-إلى-القيمة (LTV) المرتفعة نقوداً أكثر مقدماً وهامش خطأ أضيق. السؤال الذي تجيب عليه بالفعل هو إلى أي حد يمكن أن تنخفض بيتكوين قبل أن يُجبَر مركزك على البيع.
تبدأ التصفية عندما تصل نسبة القرض-إلى-القيمة (LTV) المتزايدة لديك إلى حد البروتوكول، وغالباً ما يكون ذلك حوالي %86 لأسواق بيتكوين. الاحتساب عكسياً من هذا الحد يبيّن ما الذي تحصل عليه فعلياً من كل نقطة بداية على ضمان بيتكوين بقيمة 80,000$:
| نسبة القرض-إلى-القيمة (LTV) الأولية | المبلغ المقترَض | إلى أي مدى يمكن أن يهبط BTC قبل التصفية |
| 30% | $24,000 | حوالي %65 |
| 50% | $40,000 | حوالي %42 |
| 70% | $56,000 | حوالي %19 |
الفكرة الأساسية في الفجوة بين الصفوف. الانتقال من نسبة قرض-إلى-قيمة (LTV) 50% إلى %70 يضيف قوة اقتراض بقيمة 16,000$، ولكنه يقلّص الانخفاض الذي يستطيع مركزك تحمّله إلى أقل من النصف. ولهذا السبب يميل المقترضون الذين يخططون للاحتفاظ بأصولهم خلال فترات التقلب إلى البدء بمستويات منخفضة وترك هامش أمان إضافي. يحدد كل بروتوكول أيضاً الحد الأقصى الخاص به لنسبة القرض-إلى-القيمة (LTV) لضمانات بيتكوين، ويختلف هذا السقف بشكل كبير من منصة إلى أخرى.
التصفية
يقوم كل بروتوكول بـتعيين حد التصفية: وهو نسبة القرض-إلى-القيمة (LTV) التي يتم عندها بيع ضمانك تلقائياً. وهو يقع فوق الحد الأقصى الذي يمكنك اقتراضه، مما يمنح مركزك بعض المساحة قبل البيع القسري.
إليك كيف يعمل هذان الرقمان معاً. افترض أن بروتوكولاً يقوم بالتصفية عند نسبة قرض-إلى-قيمة (LTV) تبلغ %86. إذا بدأت قرضك بنسبة قرض-إلى-قيمة (LTV) تبلغ %50، فسيتعيّن أن ينخفض سعر بيتكوين بنحو %42 تقريباً قبل أن يصل مركزك إلى ذلك الحد.
عند حدوث التصفية، يبيع البروتوكول ما يكفي من الضمان لسداد الدين، بالإضافة إلى رسوم غرامة.
عمليات التصفية تكون تلقائية نظراً لكيف يعمل الإقراض على سلسلة الكتل (on-chain). لا يمكن للعقد الذكي الذي يحتفظ بضمانك التحقق من هويتك، أو الاتصال بك، أو تمديد فترة السماح. إذا تعثر قرضك، فإن الطريقة الوحيدة لضمان سداد مستحقات المقرضين هي بيع الضمان بمجرد أن يصبح غير آمن.
الفائدة والسداد وإنهاء المركز
في معظم أسواق الإقراض على سلسلة الكتل (on-chain)، تكون معدلات الفائدة متغيرة. فهي ترتفع وتنخفض بناءً على مقدار ما يتم اقتراضه من المُجمع، لذا فإن المُعدل الذي تراه عند البدء ليس بالضرورة هو المُعدل الذي تدفعه بعد شهر.
عادةً لا يوجد تاريخ انتهاء محدد. يمكنك سداد جزء من القرض أو كله وقتما تشاء، طالما ظل مركزك بعيداً عن حد التصفية الخاص به. عندما تقوم بالسداد بالكامل، البروتوكول يقوم بتحرير ضمانك ويتم إغلاق المركز.
لماذا الاقتراض مقابل بيتكوين؟
بيع بيتكوين لتمويل حاجة قصيرة الأجل يترتب عليه ثمن طويل الأجل: فأنت تتخلى عن أي مكاسب صعود مستقبلية على العملات التي بعتها. يمنحك القرض المدعوم بالأصول المشفّرة سيولة مع بقاء رصيدك من العملات سليماً، ويمكنك إنهاء المركز في الوقت الذي يناسبك.
يقترض بعض الحاملين على المدى الطويل مقابل بيتكوين لبضعة أسباب رئيسية.
- الحفاظ على التعرّض لمكاسب الصعود. إذا بعت بسعر 100,000$ لتغطية نفقة، فلن تستفيد من أي ارتفاع لاحق في سعر BTC. يحافظ القرض على رصيدك من العملات كما هو.
- تمويل نفقات الحياة الفعلية. تعد الدفعات الأولى للمنازل، ورأس مال الأعمال، والمشتريات الكبيرة من الاستخدامات الشائعة. أنت تغطي التكلفة دون إغلاق مركز تريد الاحتفاظ به لسنوات.
- استراتيجيات الرافعة المالية والعائد. يقوم المقترضون الأكثر نشاطاً بإيداع BTC كضمان، واقتراض العملات المستقرة، وإعادة استثمارها في المزيد من BTC، أو في مراكز مدرة للعائد، أو في استراتيجيات أخرى على سلسلة الكتل (on-chain).
ما هي مخاطر الاقتراض مقابل بيتكوين؟
تُعد القروض المدعومة بالأصول المشفرة أداة مشروعة، ولكن المخاطر حقيقية وتستحق الفهم قبل إيداع ساتوشي واحد.
- مخاطر التصفية. بيتكوين تتحرك بسرعة، وقد يؤدي هبوط حاد إلى نقل نسبة القرض-إلى-القيمة (LTV) من مستوى مريح إلى نسبة القرض-إلى-القيمة (LTV) قابلة للتصفية خلال ساعات.
- مخاطر العقود الذكية. يعتمد كل قرض على سلسلة الكتل (on-chain) على العقود الذكية للبروتوكول الأساسي. يمكن أن يؤثر الخلل، أو فشل أوراكل، أو عمليات الاستغلال على ضمانك حتى لو قمت بكل شيء بشكل صحيح من جانبك.
- مخاطر الوصاية على المنصات المركزية. القروض من منصات التداول المركزية تشترط عموماً نقل بيتكوين الخاصة بك إلى وصاية منصة التداول. قد يُجمَّد ضمانك أو يُفقد أو، في حالات نادرة، يُعاد رهنه (rehypothecation)، أي تستخدمه المنصة بطرق لم توافق عليها صراحةً قط.
- مخاطر أوراكل والانهيار الخاطف. تعتمد بروتوكولات الإقراض على أوراكل الأسعار. قد يؤدي تسعير خاطئ وجيز أو انهيار خاطف إلى بدء حدوث عمليات تصفية لم تكن لتحدث في ظل ظروف السوق العادية.
- تقلب معدل الفائدة. معظم معدلات الفائدة على سلسلة الكتل (on-chain) متغيّرة وتتأثر بحجم الاقتراض من المجمّع. المُعدل الذي تبدأ به يمكن أن يرتفع بشكل حاد إذا زاد الطلب بشكل كبير.
لا يجعل أي من هذه المخاطر القروض المدعومة بالأصول المشفرة فكرة سيئة. هي وسيلة تُجزي حُسن تحديد حجم المركز واالمراقبة النشطة.
أين يمكنك الاقتراض مقابل بيتكوين؟
تتيح لك ثلاث فئات من المنصات الاقتراض مقابل بيتكوين اليوم. يقلّ اختلافها في معدلات الفائدة عن اختلافها في من يسيطر فعلياً على ضمانك خلال عمر القرض.
- منصات التداول المركزية (CEXs). تشغّل منصات التداول المركزية منتجات قروض بوصاية. تجربة المستخدم سلسة نسبياً، ولكن بيتكوين الخاصة بك تظل تحت وصاية منصة التداول. أنت تواجه أيضاً قيوداً جغرافية، ويخضع مركزك للإجراءات على مستوى الحساب التي يمكن لمنصة التداول اتخاذها.
- بروتوكولات التمويل اللامركزي (DeFi) مباشرةً. تتيح لك بروتوكولات مثل Morpho و Aave الاقتراض مقابل بيتكوين مُغلف (Wrapped Bitcoin) على سلسلة الكتل (on-chain) دون التنازل عن الوصاية لطرف مقابل مركزي. تجربة المستخدم مجزأة، وغالبية المستخدمين يصلون إلى هذه البروتوكولات عبر محافظ البرمجيات، والتي تحفظ مفاتيحك الخاصة على جهاز متصل بالإنترنت.
- قروض ذاتية الوصاية مؤمنة بأجهزة مادية. يتم بدء وإدارة القرض على سلسلة الكتل (on-chain) بشكل أصلي من تطبيق Ledger Wallet. لا تغادر مفاتيحك الخاصة شريحة العنصر الآمن بجهاز التوقيع أبداً، ويتم التحقق من كل خطوة من خطوات القرض على الشاشة الآمنة للجهاز قبل الموافقة عليها.
لكل نموذج مقايضاته.
| نموذج الوصاية | التحكم في المفاتيح | واجهة التحقق | مخاطر الطرف المقابل |
| قرض منصة تداول مركزية (CEX) | منصة التداول تحتفظ بالضمان | تطبيق الويب أو الجوّال | مرتفعة: مخاطر وصاية منصة التداول والتشغيل |
| التمويل اللامركزي (DeFi) عبر محفظة برمجيات | أنت تحتفظ بالمفاتيح (على الإنترنت) | شاشة محفظة البرمجيات | مخاطر العقود الذكية فقط |
| وصاية ذاتية مؤمَّنة بالجهاز | أنت تحتفظ بالمفاتيح (غير متصلة بالإنترنت) | الشاشة الآمنة لجهاز التوقيع | مخاطر العقود الذكية فقط |
إليك كيف يعمل الاقتراض في نظام Ledger البيئي، ولماذا يحافظ على ضمانك تحت سيطرتك من البداية إلى النهاية.
كيفية الاقتراض مقابل بيتكوين عن طريق ™Ledger Wallet
يجلب Ledger Wallet القروض المدعومة بالأصول المشفرة إلى نفس التطبيق الذي تستخدمه بالفعل لإدارة محفظتك الاستثمارية، على أجهزة الكمبيوتر والجوّال. لا توجد لوحة رئيسية منفصلة للتمويل اللامركزي (DeFi) لتتعلمها، ولا يوجد موقع ويب تابع لطرف ثالث للاتصال به. تأتي السيولة من المقرضين في شبكة ائتمان Morpho المفتوحة على إيثريوم، وتوفر Yield.xyz الدمج التقني الذي يربط التطبيق بها.
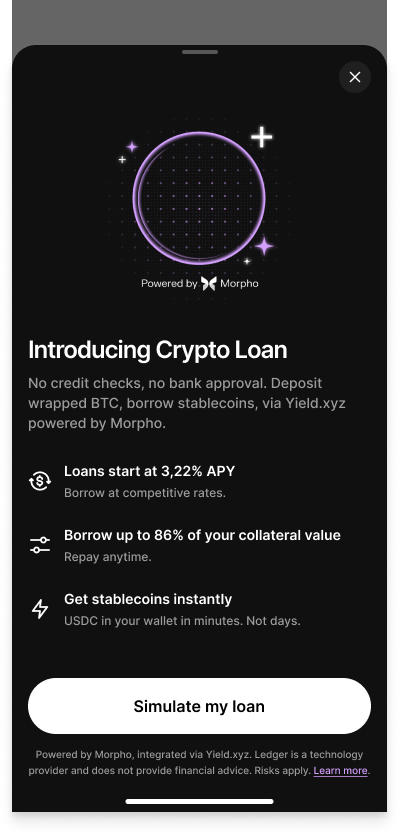
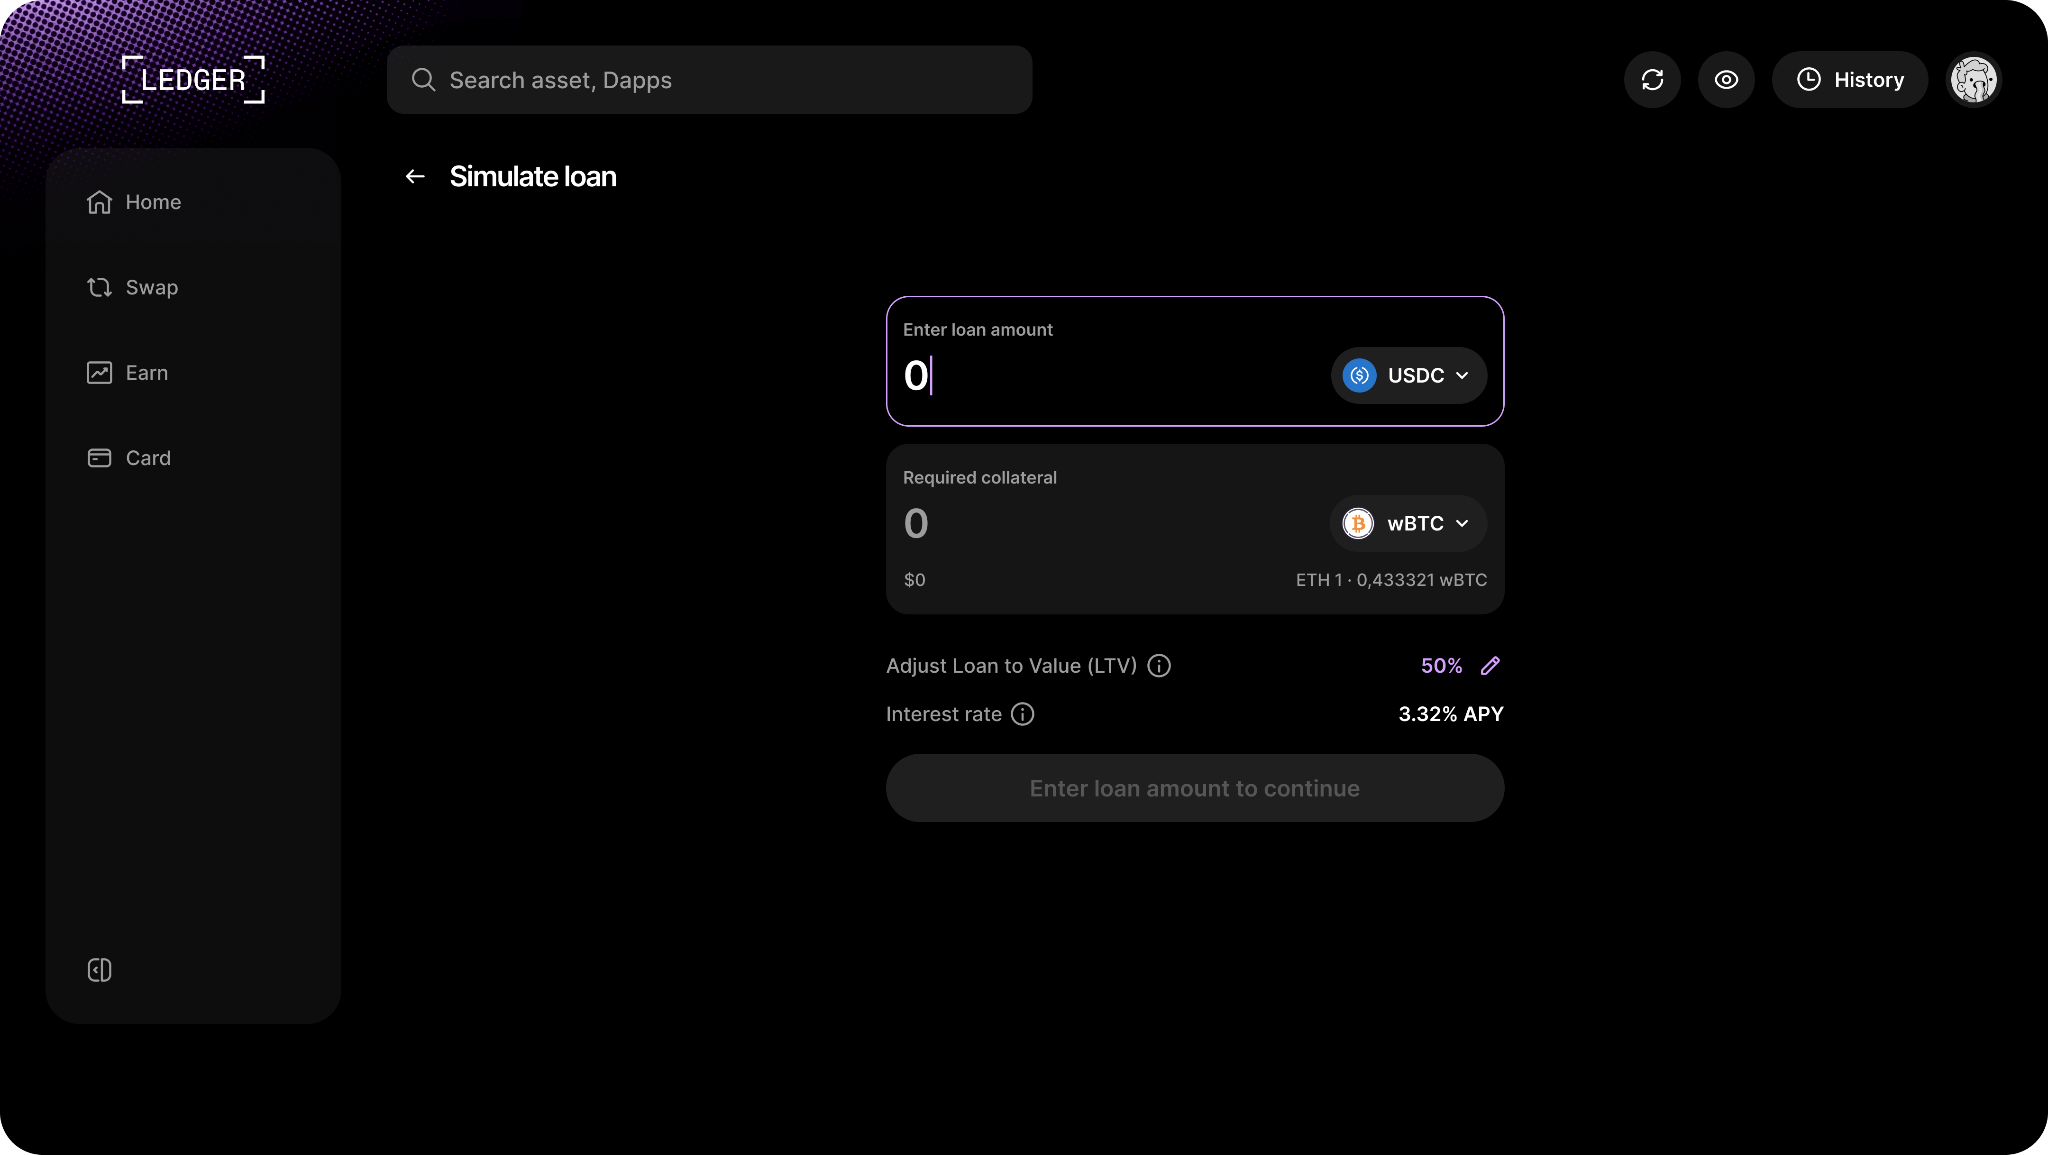
تقوم بإيداع cbBTC أو wBTC كضمان واقتراض USDC أو USDT مقابلها. عند الإطلاق، يدعم الدمج أربعة أسواق على إيثريوم:
- ضمان cbBTC، قرض USDC
- ضمان cbBTC، قرض USDT
- ضمان wBTC، قرض USDC
- ضمان wBTC، قرض USDT
لماذا تقترض مقابل بيتكوين عبر Ledger Wallet
- احتفظ ببيتكوين الخاصة بك، وافتح السيولة. الاقتراض مقابل wBTC أو cbBTC خاصتك يوفّر عملات مستقرة قابلة للإنفاق دون بيعها. يبقى تعرّضك لبيتكوين سليم، وتصبح السيولة لك لتمويل نفقات العالم الفعلي أو لإعادة توظيفها في مراكز أخرى على السلسلة.
- يظل ضمانك ملكاً لك. على منصة وصاية، تبقى بيتكوين خاصتك في محفظة شركة طوال مدة القرض، وتكون عرضة لملاءتها المالية ولإجراءات على مستوى الحساب مثل التجميد. هنا، يظل ضمانك على سلسلة الكتل (on-chain) وتظل مفاتيحك غير متصلة بالإنترنت على جهاز توقيع Ledger الخاص بك. لا يوجد طرف مقابل يحتفظ بأصولك، ولا يوجد حساب يمكن لأي شخص تجميده. ومع ذلك، يتم قفل الضمان بواسطة العقد الذكي كأمان للقرض وسيتم تصفيته تلقائياً في حال الوصول إلى حد التصفية.
- سيولة تمويل لامركزي (DeFi) سلسة. تم تصميم الواجهة لتُقرأ بلمحة سريعة، وليس ليتم فك تشفيرها. يمكنك رؤية نسبة القرض إلى القيمة وصحة مركزك، ثم توريد المزيد من الضمان، أو السداد، أو اقتراض المزيد، أو السحب من الشاشة نفسها، بدلاً من تجميع أجزاء القرض معاً عبر أدوات تمويل لامركزي (DeFi) منفصلة.
يبقى المسار بأكمله داخل التطبيق:
- افتح القروض من شاشة Ledger Wallet الرئيسية.
- اختر ضمانك وزوج الاقتراض، وأدخل المبلغ، وقم بتعيين نسبة القرض-إلى-القيمة (LTV) الخاصة بك لتحمل مخاطر أكثر أو أقل.
- قم بالتوقيع بوضوح على كل خطوة مطلوبة على جهاز توقيع Ledger الخاص بك، الموافقة والتوريد والاقتراض.
- قم بتتبع وإدارة المركز من الشاشة نفسها التي تعرض أصولك.
تختلف الإتاحة بحسب المنطقة، لذا تحقّق من أهلية الاستخدام داخل التطبيق لموقعك.
كيف يجعل ™Ledger Wallet الاقتراض أكثر أماناً
يتلخّص الاختلاف عن قرض التمويل اللامركزي (DeFi) التقليدي في محافظ البرمجيات في المكان الذي يتم حفظ مفاتيحك وما تراه عند التوقيع فيه.
تبقى مفاتيحك الخاصة على شريحة العنصر الآمن لجهاز توقيع Ledger الخاص بك و تبقى معزولة عن الإنترنت، مما يزيل مساحة الهجوم عن بعد المصاحبة للمحافظ الساخنة.
يمكنك التوقيع بوضوح على معاملاتك. قبل أن توافق، تُعرض المعاملة على الشاشة الآمنة لجهاز التوقيع بلغة بسيطة ومقروءة للبشر، لتتأكد مما سيفعله العقد بالفعل بدلاً من التوقيع بدون اطلاع على شاشة يمكن لمهاجم عن بعد تعديلها. التوقيع بدون اطلاع ليس الخيار الافتراضي.
لا شيء يتحرك بدون تأكيدك المادي على الجهاز. الموافقة على السوق، وتوريد ضمان، والاقتراض، والسداد، والسحب، يتطلب كل منها الضغط على جهاز التوقيع نفسه.
هذا هو النظام المدمج وهو يعمل. يمنحك Ledger Wallet الواجهة وإمكانية الوصول على سلسلة الكتل (on-chain)، وجهاز توقيع Ledger يتحقق من كل خطوة. يتوقف الأمان وسهولة الاستخدام مقايضة يُضحّى بأحدهما من أجل الآخر.
التلخيص
يمكن استخدام الاقتراض مقابل بيتكوين خاصتك كأداة مالية. عند استخدامها بحذر، فإنها تتيح لك فتح السيولة دون التخلي عن المركز طويل الأجل الذي تحاول بناءه. إذا استُخدم بإهمال، فإنه يعرضك للتصفية، ومخاطر العقود الذكية، وتكاليف فائدة لم تخطط لها.
القرار الأهم ليس الاقتراض من عدمه. الأمر يتعلق بمكان وكيفية قيامك بذلك. يمنحك Ledger Wallet نفس إمكانية الوصول على سلسلة الكتل (on-chain) مع إبقاء كل تأكيد على شاشة لا يمكن لأي مهاجم عن بعد الوصول إليها. عندما يتحقق جهاز التوقيع مما تعرضه شاشة المحفظة، فإنك تحتفظ بسيولتك وتحكمك معاً.
الأسئلة الأكثر شيوعاً (FAQs)
هل الاقتراض بضمان بيتكوين خاصتي أكثر أماناً من بيعه؟
هذان قراران مختلفان. البيع يؤدي إلى إقفال سعرك ويُنهي تعرّضك لبيتكوين. يحافظ الاقتراض على هذا التعرض ولكنه يضيف مخاطر التصفية وتكلفة الفائدة. أي خيار هو المناسب يعتمد كلياً على ما تحاول تحقيقه.
ماذا يحدث لبيتكوين الخاصة بي إذا انخفض سعرها؟
ترتفع نسبة القرض-إلى-القيمة (LTV) الخاصة بك وينخفض مؤشر الصحة الخاص بك. إذا انخفضت BTC بدرجة كافية لتدفع نسبة القرض-إلى-القيمة (LTV) الخاصة بك لتتجاوز حد التصفية الخاص بالبروتوكول، فسيقوم البروتوكول تلقائياً ببيع ما يكفي من الضمان الخاص بك لسداد دينك، بالإضافة إلى غرامة التصفية. يمكنك منع حدوث ذلك عن طريق إضافة المزيد من الضمان أو سداد جزء من القرض قبل أن يبدأ تفعيلها.
هل أحتاج إلى تغليف بيتكوين الخاصة بي للاقتراض مقابلها؟
عادةً، نعم. لا يمكن استخدام بيتكوين الأصلية مباشرة كضمان في بروتوكولات الإقراض القائمة على إيثريوم، لذا عادةً ما يتم تحويلها إلى نسخة مغلفة مثل wBTC أو cbBTC، وهي رموز ERC-20 مدعومة بنسبة 1:1 بواسطة BTC. التغليف يضيف وصياً وخطوة تحويل، لذا يُستحسن أن تفهم ما تحتفظ به قبل الاقتراض.
إخلاء مسؤولية: هذه المقالة لأغراض معلوماتية فقط، وليست نصيحة ضريبية. يعتمد التعامل الضريبي على مكان إقامتك، وكيفية هيكلة القرض، وكيف يتعامل البروتوكول مع الضمان. تحدث إلى أخصائي ضرائب مؤهل قبل افتراض أي نتيجة محددة.
قروض الأصول المشفرة هي تعمل بواسطة Morpho ومدمجة عبر Yield.xyz. خاضعة للتوفر في كل بلد. Ledger هي مزود تكنولوجيا ولا تقدم نصائح مالية. مُعدلات الفائدة متغيرة ويتم تحديدها من خلال مدى استخدام أسواق الإقراض الأساسية المعزولة. تنطبق مخاطر التصفية. تعرّف على المزيد هنا.
