Comment emprunter avec vos bitcoins sans les vendre

| POINTS CLÉS : |
| — Emprunter avec vos bitcoins consiste à utiliser vos BTC comme garantie pour obtenir un prêt que vous rembourserez plus tard, sans vendre les bitcoins sous-jacents. — Les prêts adossés à des cryptos sont régis par un ratio prêt/valeur (LTV) et un indicateur de couverture. Si la valeur de votre garantie baisse trop, le protocole peut la liquider automatiquement. — Votre plateforme d’emprunt dicte qui contrôle votre garantie : sur une plateforme centralisée, votre garantie est entre ses mains, tandis qu’avec une solution indépendante telle que Ledger Wallet™ et un signer Ledger, vous gardez le contrôle. |
Emprunter avec vos bitcoins vous permet d’obtenir des liquidités sans vendre vos BTC. Vous déposez vos BTC en garantie, obtenez un prêt sur leur valeur, généralement en stablecoins, et vous le remboursez plus tard pour récupérer votre garantie. Vos bitcoins vous appartiennent toujours. Le prêt vient simplement s’adosser dessus.
C’est la valeur de votre garantie qui fixe votre capacité d’emprunt. En cas de baisse trop prononcée du cours, le protocole peut la vendre automatiquement afin de solder votre prêt (ce mécanisme de liquidation est expliqué plus bas). Tout aussi important : savoir qui détient cette garantie tant que le prêt reste ouvert. De ce choix dépend le niveau de maîtrise que vous conservez sur vos actifs.
Découvrez dans ce guide le fonctionnement des prêts crypto, les variables dictant votre limite d’emprunt, les seuils de liquidation, les facteurs de risque à analyser et les plateformes où emprunter, des plateformes centralisées aux services de type DeFi.
IMPORTANT : cet article est uniquement fourni à titre informatif et éducatif, et ne constitue pas un conseil financier. Ledger est un prestataire technologique et ne fournit pas de recommandations financières ou d’investissement. Les prêts crypto sont accessibles sur Morpho et intégrés via Yield.xyz. Sous réserve de disponibilité selon la région. Les taux d’intérêt sont définis par le modèle propre aux Morpho Blue Markets spécifiques, et sont déterminés par les taux d’utilisation sous-jacents des marchés. Des risques de liquidation s’appliquent.
En quoi consistent les emprunts adossés au bitcoin ?
Emprunter avec vos bitcoins consiste à utiliser vos BTC comme garantie pour obtenir un prêt que vous rembourserez plus tard, sans vendre les bitcoins sous-jacents. Le prêt est généralement versé en stablecoins, bien que les actifs disponibles à l’emprunt varient selon la plateforme.
La vente de bitcoins entraîne le transfert de propriété de l’actif, rendant l’opération définitive. En le plaçant comme garantie, vous empruntez sur sa valeur tout en conservant votre placement et restant exposé(e) au marché. Résultat : vous profitez des variations du cours du bitcoin sans avoir à le vendre.
Le prêt est exécuté par du code, et non par une banque. Un contrat intelligent détient votre garantie, suit le prêt en temps réel et la libère une fois le remboursement effectué. Si la valeur de votre garantie baisse trop, le même contrat en vend un montant suffisant pour couvrir la dette.
Comment fonctionnent les prêts garantis par des cryptos ?
La garantie (collateral dans la langue de Shakespeare) est l’actif que vous engagez pour adosser un prêt. En cas de défaut de remboursement, cet actif peut être vendu pour couvrir le montant dû.
Les prêts adossés à des cryptos fonctionnent grâce au principe de surdimensionnement des garanties (sur-collatéralisation). Vous déposez une valeur supérieure à ce que vous empruntez, et le protocole conserve votre garantie jusqu’à ce que vous remboursiez. C’est cette marge de sécurité qui protège le prêteur si le cours évolue en votre défaveur.
Quatre mécanismes orchestrent tout ce qui se passe ensuite : le montant empruntable par rapport à votre garantie (LTV), le niveau de couverture de votre position face à une revente forcée (état du prêt), le déclencheur de cette vente automatique (liquidation), et l’évolution des intérêts ainsi que du remboursement au fil du prêt.
Ratio prêt/valeur (LTV)
Le ratio prêt/valeur (LTV) mesure le montant que vous avez emprunté par rapport à la valeur de votre garantie. Déposez 80 000 USD en bitcoins et contractez un prêt de 32 000 USD, et votre LTV est de 40 %.
Ce seul indicateur façonne toute la dynamique de votre emprunt. Un LTV peu élevé implique un montant emprunté plus modeste, mais conserve un coussin de sécurité important face à la liquidation. À l’inverse, un LTV élevé augmente le capital emprunté immédiatement, mais réduit la tolérance aux fluctuations du marché. Cet indicateur mesure en réalité le seuil de baisse du bitcoin en deçà duquel votre position fait l’objet d’une liquidation automatique.
La liquidation est déclenchée lorsque votre LTV augmente et atteint le seuil du protocole, souvent autour de 86 % pour les marchés Bitcoin. Partir de ce seuil permet de visualiser concrètement ce que chaque niveau de départ vous offre pour un collateral de 80 000 USD en bitcoins :
| LTV initial | Emprunté | Chute BTC tolérée avant liquidation |
| 30% | 24 000 USD | environ 65 % |
| 50% | 40 000 USD | environ 42 % |
| 70% | 56 000 USD | environ 19 % |
Tout se joue dans cette zone d’écart. Passer d’un LTV de 50 % à 70 % augmente votre capacité d’emprunt de 16 000 USD, mais divise par plus de deux la baisse que votre position peut supporter. C’est pourquoi les emprunteurs qui prévoient de conserver leurs positions face à la volatilité ont tendance à commencer bas et à garder un coussin de sécurité. Chaque protocole définit également son propre LTV maximal pour la garantie en bitcoins, et ce plafond varie considérablement d’une plateforme à l’autre.
Liquidation
Chaque protocole fixe un seuil de liquidation : le niveau de LTV à partir duquel votre garantie fait l’objet d’une cession automatique. Situé au-dessus du plafond d’emprunt initial, ce seuil laisse à votre position une marge de manœuvre avant toute cession forcée.
Voici comment ces deux indicateurs s’articulent l’un par rapport à l’autre. Imaginons qu’un protocole liquide à 86 % de LTV. Si vous commencez votre prêt à un LTV de 50 %, le bitcoin devrait chuter d’environ 42 % avant que votre position n’atteigne cette limite.
En cas de liquidation, le protocole liquide juste assez de garantie pour éponger la dette, majorée d’une pénalité de liquidation.
Les liquidations sont automatiques en raison du fonctionnement même des prêts on-chain. Le contrat intelligent qui détient votre garantie ne peut pas vérifier votre identité, vous contacter ou vous accorder un délai de grâce. En cas d’insolvabilité du prêt, le seul moyen d’exécuter le remboursement des prêteurs repose sur la vente de la garantie dès que la position est compromise.
Intérêts, remboursement et clôture de la position
Sur la plupart des marchés de prêt on-chain, les taux d’intérêt sont variables. Les taux fluctuent en fonction du taux d’utilisation du pool. Ainsi, le taux visible à l’ouverture de votre position n’est pas obligatoirement celui appliqué un mois après.
Il n’y a généralement pas de date butoir fixée. Vous pouvez rembourser tout ou partie du prêt quand vous le souhaitez, tant que votre position reste loin de son seuil de liquidation. Lorsque vous remboursez l’intégralité de votre prêt, le protocole libère votre garantie et votre position est clôturée.
Pourquoi emprunter avec des bitcoins ?
Vendre ses bitcoins pour couvrir un besoin immédiat implique un arbitrage lourd : vous renoncez au potentiel d’appréciation future des bitcoins vendus. Un prêt adossé à des cryptos génère de la liquidité tout en maintenant votre exposition intacte, et la position reste modifiable ou clôturable à tout moment.
Pourquoi adosser un prêt à du bitcoin ? Les détenteurs sur le long terme y voient quelques avantages essentiels.
- Préserver l’exposition à la hausse. Si vous vendez à 100 000 USD pour couvrir une dépense, vous ne profiterez plus d’une éventuelle hausse ultérieure du BTC. Un emprunt vous permet de maintenir votre exposition.
- Couvrir des besoins financiers personnels. Apport immobilier, capital d’amorçage ou achats importants : autant d’usages très fréquents. Cela vous permet de financer vos besoins sans dénouer une position stratégique pensée pour le long terme.
- Stratégies d’effet de levier et de rendement. Les emprunteurs plus actifs déposent des BTC en garantie, empruntent des stablecoins et les redéploient dans davantage de BTC, des placements à rendement ou diverses opportunités on-chain.
Quels sont les risques d’un emprunt adossé au bitcoin ?
Les prêts adossés aux cryptos sont un outil légitime, mais les risques sont réels et méritent d’être bien compris avant de déposer le moindre satoshi.
- Risque de liquidation. Les cours du bitcoin bougent vite : une correction sévère peut propulser votre position d’un LTV maîtrisé au seuil de liquidation en quelques heures à peine.
- Risque lié aux contrats intelligents. Chaque prêt on-chain dépend des contrats intelligents du protocole sous-jacent. Des bugs, des défaillances d’oracles ou des exploits peuvent affecter votre garantie, même si votre gestion est correcte.
- Risque de conservation sur les plateformes centralisées. Dans le cadre d’un prêt souscrit sur une plateforme d’échange centralisée, vous devez généralement céder la conservation de vos bitcoins à la plateforme. Votre garantie peut être gelée, perdue ou, dans de rares cas, réhypothéquée, c’est-à-dire utilisée par la plateforme d’une manière que vous n’avez jamais explicitement approuvée.
- Risques liés aux oracles et aux chutes brutales de cours. Les protocoles de prêts s’appuient sur des oracles de prix. Un écart de prix passager ou une baisse soudaine suffit à provoquer des liquidations qui n’auraient pas eu lieu en situation de marché habituelle.
- Variabilité des taux d’intérêt. La plupart des taux on-chain sont variables et réagissent au volume emprunté du pool. Le taux auquel vous commencez peut augmenter fortement si la demande grimpe en flèche.
La présence de ces facteurs de risque n’invalide pas l’intérêt des prêts adossés aux cryptos. Ils restent un outil qui valorise une gestion rigoureuse de la taille des positions et un suivi actif.
Où pouvez-vous emprunter contre des bitcoins ?
Aujourd’hui, trois grands types de plateformes permettent d’emprunter en adossant son prêt au bitcoin. Elles diffèrent moins par leurs taux d’intérêt que par l’entité qui contrôle réellement votre garantie pendant la durée du prêt.
- Plateformes d’échange centralisées (CEX). Les plateformes centralisées proposent des produits d’emprunt dépositaires. L’expérience utilisateur est relativement fluide, mais vos bitcoins restent sous la conservation de la plateforme. À cela s’ajoutent des limites territoriales et le risque d’actions unilatérales de la plateforme sur votre compte, impactant directement votre position.
- Directement via les protocoles DeFi. Des protocoles tels que Morpho et Aave vous permettent d’emprunter on-chain contre des Wrapped Bitcoins, sans confier la conservation à une contrepartie centralisée. L’expérience utilisateur est fragmentée, et la plupart des utilisateurs accèdent à ces protocoles via des wallets applicatifs, qui conservent vos clés privées sur un appareil connecté à Internet.
- Prêts non dépositaires sécurisés par un hardware wallet. Le prêt on-chain est initié et géré de manière native via l’application Ledger Wallet. Vos clés privées ne quittent jamais la puce Secure Element de votre signer Ledger, et vous vérifiez chaque étape du prêt sur son écran sécurisé avant de valider.
Chaque modèle a ses contraintes spécifiques.
| Modèle de conservation | Contrôle des clés | Interface de vérification | Risque de contrepartie |
| Prêt CEX | La plateforme détient la garantie | App web ou mobile | Élevé : conservation par la plateforme d’échange et risque opérationnel |
| Prêt DeFi via wallet applicatif | Vous détenez vos clés (en ligne) | Écran du wallet applicatif | Risque lié aux contrats intelligents |
| Prêt DeFi sécurisé par hardware wallet | Vous détenez vos clés (hors ligne) | Écran sécurisé de votre appareil | Risque lié aux contrats intelligents |
Voici comment fonctionne l’emprunt dans l’écosystème Ledger, et pourquoi cette solution vous permet de piloter votre garantie du début à la fin.
Comment emprunter avec des bitcoins via Ledger Wallet™
Retrouvez les prêts crypto directement via Ledger Wallet, l’application où vous pilotez déjà l’ensemble de vos actifs sur ordinateur et mobile. Vous n’avez aucun nouveau tableau de bord DeFi à apprivoiser, ni de site externe à charger séparément. La liquidité provient des prêteurs du réseau de crédit ouvert de Morpho sur Ethereum, et Yield.xyz fournit l’intégration technique permettant de connecter l’application.
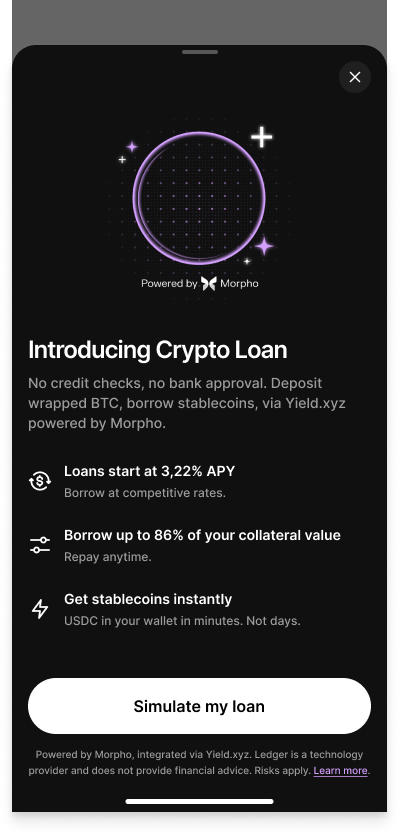
Vous déposez des cbBTC ou des wBTC en garantie et empruntez des USDC ou des USDT en contrepartie. Lors du lancement, l’intégration prend en charge quatre marchés sur Ethereum :
- Garantie en cbBTC, prêt en USDC
- Garantie en cbBTC, prêt en USDT
- Garantie en wBTC, prêt en USDC
- Garantie en wBTC, prêt en USDT
Pourquoi emprunter avec des bitcoins via Ledger Wallet™
- Préservez vos Bitcoins tout en mobilisant leur liquidité. Emprunter avec vos wBTC ou cbBTC en garantie vous permet d’obtenir des stablecoins prêts à être dépensés sans vendre. Vous conservez votre exposition au bitcoin tout en disposant d’une liquidité utilisable pour vos dépenses concrètes ou pour abonder d’autres opportunités on-chain.
- Vous conservez la main sur votre garantie. Sur une plateforme dépositaire, vos bitcoins restent dans le wallet de l’entreprise pendant toute la durée du prêt, exposés à sa solvabilité ainsi qu’à des mesures de restriction, telles que les gels de compte. Ici, votre garantie reste sur la blockchain et vos clés restent hors ligne sur votre signer Ledger. Aucune contrepartie dépositaire ne détient vos actifs, et votre compte ne peut pas être gelé. Toutefois, la garantie est immobilisée par le contrat intelligent en couverture de l’emprunt et fera l’objet d’une liquidation automatique si le seuil de liquidation est atteint.
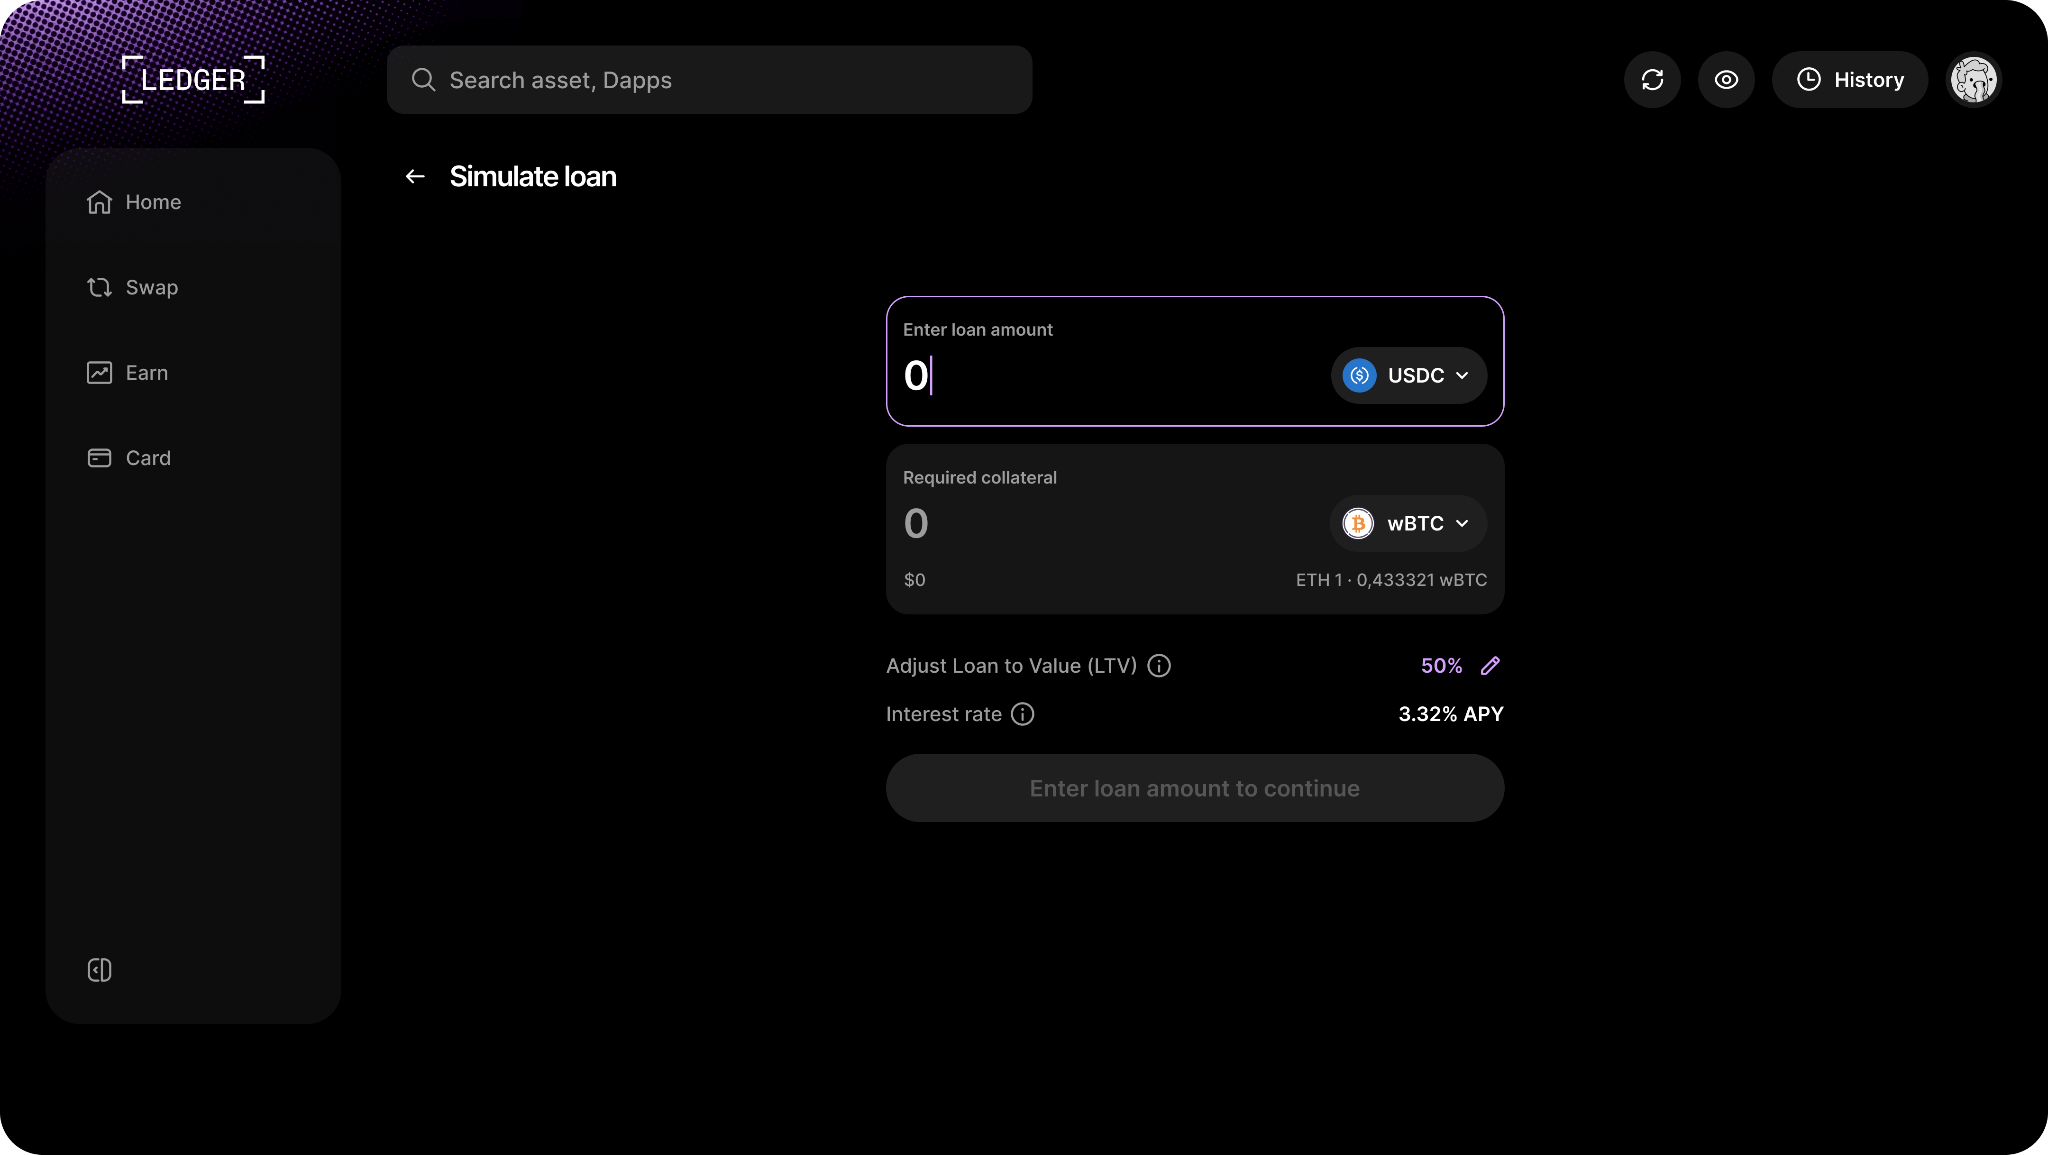
- Liquidité DeFi simplifiée. L’interface est d’une clarté absolue. Vous visualisez d’un seul coup d’œil votre ratio prêt/valeur (LTV) et la couverture de votre position, puis vous pouvez renforcer votre garantie, rembourser, emprunter davantage ou effectuer un retrait depuis un écran unique, sans avoir à combiner plusieurs outils DeFi distincts.
L’ensemble du processus se déroule via l’application :
- Ouvrez Prêts crypto depuis la page d’accueil de Ledger Wallet.
- Choisissez votre garantie et votre paire de cryptos, saisissez les montants et définissez votre LTV pour prendre plus ou moins de risques.
- Signez en clair chaque étape requise (approbation, offre et emprunt) sur votre signer Ledger.
- Suivez et gérez votre position depuis le même écran que l’ensemble de votre portefeuille.
La disponibilité varie selon la région : rendez-vous dans l’application pour confirmer votre éligibilité locale.
Comment Ledger Wallet™ sécurise votre expérience
La différence par rapport à un prêt DeFi sur wallet applicatif réside dans l’emplacement de vos clés et dans ce que vous voyez lorsque vous signez.
Vos clés privées restent sur la puce Secure Element de votre signer Ledger et restent isolées d’Internet, ce qui élimine la surface d’attaque à distance associée aux wallets applicatifs.
Vous pouvez signer vos transactions en clair. La transaction vous est soumise pour validation, sur l’écran sécurisé de votre signer Ledger, dans un format clair. Vous pouvez ainsi vérifier l’exécution réelle du contrat plutôt que de signer à l’aveugle sur une interface vulnérable. La signature aveugle n’est pas la norme.
Rien ne bouge sans votre confirmation physique sur votre appareil. Approuver le marché, déposer votre garantie, emprunter, rembourser ou retirer vos actifs : ces actions requièrent une validation manuelle sur votre signer Ledger.
C’est toute la force d’un système parfaitement intégré. Ledger Wallet vous fournit l’interface et l’accès on-chain, et vous vérifiez chaque étape sur votre signer Ledger. L’alliance parfaite de la sécurité et de la simplicité, sans compromis.
Conclusion
Emprunter en adossant votre prêt à vos bitcoins est une stratégie puissante. Associée à une gestion prudente, cette solution vous donne accès à de la liquidité sans sacrifier votre exposition à long terme. À l’inverse, une gestion négligente vous expose à une liquidation, aux risques liés aux contrats intelligents ou à des frais d’intérêts non anticipés.
Le choix le plus important n’est pas de savoir s’il faut emprunter. C’est l’endroit et la manière dont vous le faites. Ledger Wallet vous offre un accès aux protocoles on-chain, tout en isolant la confirmation des transactions sur un écran protégé contre les attaques à distance. Lorsque vous vérifiez sur votre signer Ledger, vous gardez la main sur vos actifs tout en profitant de votre liquidité.
Foire aux questions (FAQ)
Est-il plus sûr d’emprunter avec mes bitcoins ou de les vendre ?
Ce sont deux décisions différentes. Vendre fixe définitivement votre prix et met fin à votre exposition au bitcoin. Recourir à l’emprunt vous permet de conserver votre exposition, au prix d’un risque de liquidation et d’intérêts à payer. Votre décision dépend entièrement de vos objectifs.
Qu’arrive-t-il à mes bitcoins si le cours baisse ?
Votre LTV augmente et l’état de votre prêt décline. Si le BTC baisse suffisamment pour faire passer votre LTV au-dessus du seuil de liquidation du protocole, le protocole vend automatiquement un montant de votre garantie suffisant pour rembourser votre dette, ainsi qu’une pénalité de liquidation. Vous pouvez éviter cela en renforçant votre garantie ou en remboursant une partie de votre prêt avant son déclenchement.
Dois-je transformer mes bitcoins en « Wrapped Bitcoin » pour les utiliser dans un prêt ?
Généralement, oui. Les bitcoins natifs ne peuvent pas être utilisés directement comme garantie sur des protocoles de prêt reposant sur Ethereum. Ils sont généralement transformés en une version « wrapped » (enveloppée), telle que le wBTC ou le cbBTC, qui sont des tokens ERC20 adossés au BTC avec un ratio de 1:1. Cette étape ajoute un dépositaire et une étape de conversion : avant d’emprunter, assurez-vous donc de bien comprendre l’actif que vous détenez.
Avertissement : cet article est fourni à titre informatif et ne constitue pas un conseil fiscal. La fiscalité applicable varie selon votre juridiction, le montage du prêt et le mode de gestion de la garantie par le protocole. Consultez un conseiller fiscal qualifié avant de tirer toute conclusion quant au traitement ou au résultat fiscal applicable à votre situation.
Les prêts crypto sont accessibles sur Morpho et intégrés via Yield.xyz. Sous réserve de disponibilité selon la région. Ledger est un prestataire technologique et ne fournit pas de conseil financier. Les taux d’intérêt sont variables et déterminés par l’utilisation des marchés de prêt isolés sous-jacents. Des risques de liquidation s’appliquent. En savoir plus ici.
