ビットコインを売却せずに担保にして借りる方法

| 重要なポイント: |
| — ビットコインを担保に借り入れるとは、元となるビットコインを売却せずに、BTCを担保としてローンを組み、後で返済することを意味します。 — 暗号資産担保ローンは、LTV(担保価値比率)とヘルスファクターによって管理されており、担保の価値が大幅にドロップすると、プロトコルはそれを自動的に清算することができます。 — どこから借りるかによって、担保を誰が管理するかが決まります:中央集権型プラットフォームが担保を保管するのに対し、Ledger署名用デバイスでLedger Wallet™アプリを使用する自己保管型の方法であれば、自身で管理し続けることができます。 |
ビットコインを担保に借りることで、売却することなく現金を調達できます。 BTCを担保として差し入れ、通常はステーブルコインでその価値に対してローンを組み、後で返済して担保を取り戻します。 ビットコインは常にあなたのものです。 ローンは単にそれを担保にして実行されます。
担保の価値によって、借りられる金額が決定されます。また、その価格が下がりすぎた場合、プロトコルは債務を返済するためにそれを自動的に売却することがあります(これは清算と呼ばれ、以下で詳しく説明します)。 同様に重要なのは、ローンの利用期間中に誰がその担保を保有するかということです。それによって、担保に対するコントロールをどれだけ維持できるかが決まるためです。
このガイドでは、暗号資産担保ローンの仕組み、借入可能額を決定する数値、ポジションが清算されるタイミング、考慮すべきリスク、そして中央集権型取引所から自己保管型設定にいたる借りる先について解説します。
免責事項:この記事は情報提供と教育のみを目的としており、財務上のアドバイスを構成するものではありません。 Ledgerはテクノロジープロバイダーであり、金融または投資に関する推奨は行いません。 暗号資産ローンは MorphoおよびYield.xyzを介して統合。国・地域により利用できない場合があります。 金利レートは、特定のMorpho Blue Markets内の金利レートモデルによって設定され、市場の基礎となる利用率によって決定されます。 清算リスクがあります。
ビットコインを担保に借りるとはどういう意味ですか?
ビットコインを担保にローンを組むということは、元となるビットコインを売却することなく、BTCを担保にして、後で返済するローンを利用することを意味します。 ローンは通常、ステーブルコインで支払われますが、何を借りられるかはプラットフォームによって異なります。
ビットコインを売却すると、所有権が移転し、売却は確定します。 それを担保として差し入れることで、所有権を維持したままその価値に対して借りることができるため、ビットコインの価格に対するエクスポージャーは維持されます。
ローンは銀行ではなく、コードによって執行されます。 スマートコントラクトが担保を保持し、リアルタイムでローンをチェックし、返済時にそれを解放します。 担保の価値が下がりすぎると、同じコントラクトが債務を補うのに十分な量の担保を売却します。
暗号資産担保ローンの仕組みは?
担保とは、ローンの裏付けとして提供する資産のことです。 返済できない場合、債務を補うためにその資産が売却される可能性があります。
暗号資産担保ローンは、過剰担保によって機能します。 借りる額よりも多くの価値を預け入れ、返済するまでプロトコルが担保を保持します。 そのバッファは、価格が予想に反して変動した場合に貸し手を保護するためのものです。
その後に起こることは、4つの仕組みによって決定されます:担保に対してどれだけ借りられるか(LTV)、ポジションが強制売却にどれだけ近づいているか(ヘルスファクター)、何が実際にその自動かつ強制的な売却(清算)を引き起こすか、そしてローンの期間を通じて金利と返済がどのように推移するかです。
ローン・トゥ・価値(LTV)
ローン・トゥ・バリュー(LTV)は、担保の価値に対して、どれだけの金額を借りているかを測定します。 $ 80,000相当のビットコインを担保に入れ、$ 32,000のローンを借りると、LTVは40%になります。
その1つの数値が、ローン全体の仕組みを設定します。 LTVが低いと、今手に入る現金は少なくなりますが、清算までの猶予が大きくなります。 LTVが高いということは、前もってより多くの現金を得られる一方で、エラーの許容範囲(マージン)が狭くなることを意味します。 これが実際に示すのは、ポジションが強制売却に追い込まれるまでに、ビットコインがどこまで下落し得るかということです。
上昇するLTVがプロトコルのしきい値(ビットコイン市場では通常86%前後)に達すると、清算がトリガーされます。 そのラインから逆算すると、80,000ドルのビットコイン担保において、それぞれの開始地点で実際に何を購入できるかが示されます:
| 初期LTV | 借りる | 清算されるまでにBTCがどこまで下落し得るか |
| 30% | $ 24,000 | 約65% |
| 50% | $ 40,000 | 約42% |
| 70% | $ 56,000 | 約19% |
重要なポイントは、行と行の間の差にあります。 LTVを50%から70%に引き上げると、借入可能額が $16,000 増えますが、ポジションが耐えられるドロップは半分以下になります。 そのため、ボラティリティを乗り越えて保有し続ける予定の借り手は、低めから開始し、余裕を持たせる傾向があります。 各プロトコルはビットコイン担保に対して独自の最大LTVも設定しており、その上限はプラットフォームによって大きく異なります。
清算
各プロトコルは清算しきい値を設定しています:担保が自動的に売却されるLTV。 それは借りられる最大額を上回っており、強制売却が発生するまでにポジションに余裕を持たせます。
この2つの数値の連携の仕組みは次のとおりです。 例えば、あるプロトコルがLTV 86%で清算を行うとします。 LTV 50%でローンを開始した場合、ポジションがそのラインに達するまでに、ビットコインは約42%下落する必要があります。
清算が発生すると、プロトコルは負債とペナルティ手数料を返済するのに十分な担保を売却します。
オンチェーンレンディングの仕組み上、清算は自動的に行われます。 担保を保持するスマートコントラクトは、お客様の身元を認証したり、連絡を取ったり、猶予期間を延長したりすることはできません。 ローンが担保割れした場合、貸し手への返済を保証する唯一の方法は、安全ではなくなった瞬間に担保を売却することです。
金利、返済、およびポジションの解消
ほとんどのオンチェーンレンディング市場では、金利レートは変動制です。 プールからどれだけ借りられているかによってレートは上下するため、開始時に表示されるレートが、1ヶ月後に支払うレートと同じであるとは限りません。
通常、固定された終了日はありません。 ポジションが清算しきい値に達しない限り、いつでもローンの全額または一部を返済できます。 全額を返済すると、プロトコルは担保を解放し、ポジションはクローズされます。
ビットコインを担保に借りる理由とは?
短期的な資金需要を賄うためにビットコインを売却することは、長期的なコストを伴います:売却したコインの将来的な上昇益を放棄することになります。 暗号資産担保ローンを利用すれば、保有している資産を手元に残したまま流動性を得ることができ、いつでも都合の良いときにポジションを解消することができます。
一部の長期ホルダーがビットコインを担保に借りるのには、主にいくつかの理由があります。
- アップサイドへのエクスポージャーを維持します。 支出を賄うために$ 100,000で売却してしまうと、その後BTCの価格が上昇しても、その恩恵を受けることはできなくなります。 ローンを利用すれば、保有資産をそのまま維持できます。
- 実生活の支出を賄うこと。 住宅の頭金、事業資金、高額な買い物などが、一般的な使途です。 何年も保有したいポジションを解消することなく、コストをカバーできます。
- レバレッジと収率の戦略。 よりアクティブな借り手は、BTCを担保として預け入れてステーブルコインを借り、それらをさらに多くのBTC、収率を生むポジション、またはその他のオンチェーン戦略に再投資します。
ビットコインを担保に借り入れる際のリスクは何ですか?
暗号資産担保ローンは有用な手段ですが、リスクは実在するため、わずか1サトシでも預け入れる前に理解しておく価値があります。
- 清算リスク。 ビットコインの値動きは速く、急激なドロップによって、安全な水準にあったLTVがわずか数時間で清算対象となるLTVに達してしまうことがあります。
- スマートコントラクトリスク。 すべてのオンチェーンローンは、基礎となるプロトコルのスマートコントラクトに依存します。 バグ、オラクルの失敗、またはエクスプロイトは、ご自身側ですべてを正しく行ったとしても、担保に影響を与える可能性があります。
- 中央集権型プラットフォームにおけるカストディリスク。 中央集権型取引所からのローンは、通常、ビットコインをその取引所のカストディに送金する必要があります。 担保が凍結、紛失、または稀に再担保化(つまり、明示的に承認していない方法で取引所によって使用されること)される可能性があります。
- オラクルおよびフラッシュクラッシュのリスク。 レンディングプロトコルは、価格オラクルに依存しています。 一時的なミスプライシングやフラッシュクラッシュにより、通常の市場環境であれば発生しなかったはずの清算が引き起こされる可能性があります。
- 金利の変動性。 ほとんどのオンチェーンレートは変動制であり、プールがどれだけ活発に借りられているかに応じて変化します。 需要が急増した場合、開始時のレートが急上昇する可能性があります。
これらのリスクがあるからといって、暗号資産を担保とするローンが不適切な選択肢になるわけではありません。 これらは、慎重なポジションサイジングとアクティブなモニタリングに報酬をもたらすツールです。
ビットコインを担保にどこで借りることができますか?
現在、3つのカテゴリのプラットフォームでビットコインを担保に借りることができます。 それらの違いは、金利レートの差というよりも、ローンの期間中に誰が実際に担保を管理しているかにあります。
- 中央集権型取引所(CEX)。 中央集権型取引所は、保管型ローン製品を運営しています。 ユーザーエクスペリエンスは比較的シームレスですが、ビットコインは取引所のカストディに保管されます。 また、地理的な制限にも直面し、ポジションは取引所が講じる可能性のあるアカウントレベルの措置の対象となります。
- DeFiプロトコルと直接取引。MorphoやAAVEなどのプロトコルでは、中央集権型の取引相手にカストディを渡すことなく、オンチェーンでWrapped Bitcoinを担保に借りることができます。 ユーザーエクスペリエンスは断片化されており、多くのユーザーは、インターネットに接続されたデバイス上に秘密鍵を保管するソフトウェアウォレットを介して、これらのプロトコルにアクセスしています。
- ハードウェアで保護された自己保管型ローン。 オンチェーンローンは、Ledger Walletアプリからネイティブに開始および管理されます。 秘密鍵が署名用デバイスのセキュアエレメントチップの外に出ることは決してありません。また、承認する前に、ローンのすべてのステップがデバイスのセキュアスクリーン上で認証されます。
それぞれのモデルにトレードオフがあります。
| カストディモデル | キーの管理 | 認証画面 | カウンターパーティリスク |
| CEXローン | 取引が担保を保持します | Webまたはモバイルアプリ | 高:取引所のカストディおよび運用リスク |
| ソフトウェアウォレット経由のDeFi | 自身で鍵を保有(オンライン) | ソフトウェアウォレットの画面 | スマートコントラクトリスクのみ |
| ハードウェアで保護された自己保管型 | 鍵をご自身で保管(オフライン) | 署名用デバイスのセキュアスクリーン | スマートコントラクトリスクのみ |
Ledgerのエコシステムにおける借り入れの仕組みと、担保が最初から最後まで完全に自身の管理下に置かれる理由について解説します。
Ledger Wallet™でビットコインを担保に借りる方法
Ledger Walletは、デスクトップおよびモバイルでポートフォリオの管理に既に使用しているのと同じアプリに、暗号資産を担保とするローンを導入します。 新たに覚えるべき個別のDeFiダッシュボードや、接続する必要があるサードパーティのサイトはありません。 流動性はEthereum上のMorphoのオープンな信用ネットワークにおける貸し手から提供され、Yield.xyzがアプリとネットワークを接続する技術的な統合を提供します。
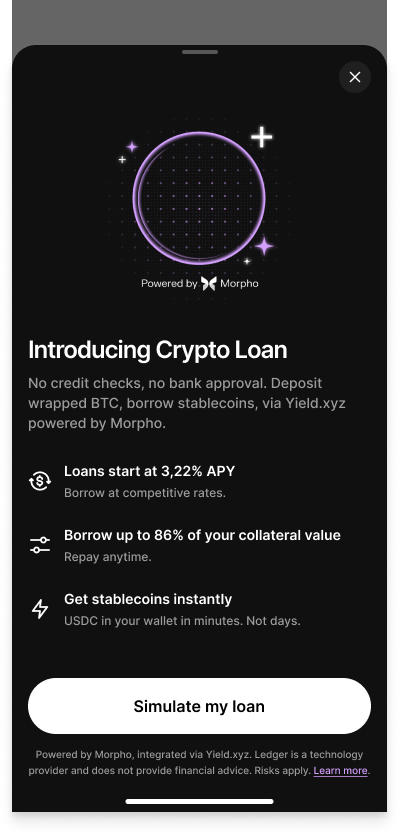
cbBTCまたはwBTCを担保として預け入れ、それに対してUSDCまたはUSDTを借ります。 ローンチ時、この統合はEthereum上の4つの市場をサポートします。
- cbBTC担保、USDCローン
- cbBTC担保、USDTローン
- wBTC担保、USDCローン
- wBTC担保、USDTローン
Ledger Walletでビットコインを担保に借りる理由
- ビットコインを保有したまま、流動性をロック解除。 wBTCまたはcbBTCを担保にして借りることで、売却することなく、使用可能なステーブルコインを調達できます。 ビットコインのエクスポージャーは維持され、その流動性を使用して、現実世界の費用の資金を賄ったり、他のオンチェーンポジションに再展開したりすることができます。
- 担保はご自身の所有のままとなります。 保管型プラットフォームでは、ローンの期間中、ビットコインは会社のウォレットに保管され、会社の支払能力やアカウントレベルの凍結などのリスクにさらされます。 ここでは、担保はオンチェーンに留まり、秘密鍵はLedger署名用デバイス上でオフラインに保たれます。 お客様の資産を保持する取引相手は存在せず、誰かに凍結されるようなアカウントもありません。 ただし、担保はローンの保証としてスマートコントラクトによってロックされ、清算しきい値に達した場合は自動的に清算されます。
- 効率化されたDeFiの流動性。 インターフェースは、デコードを必要とせず、ひと目で理解できるように設計されています。 個別のDeFiツール間でローンを繋ぎ合わせる代わりに、同じ画面からLTV(融資比率)とポジションの健全性を確認し、さらに担保のサプライ、返済、借りる、または引き出しを行うことができます。
すべてのフローがアプリ内で完結します:
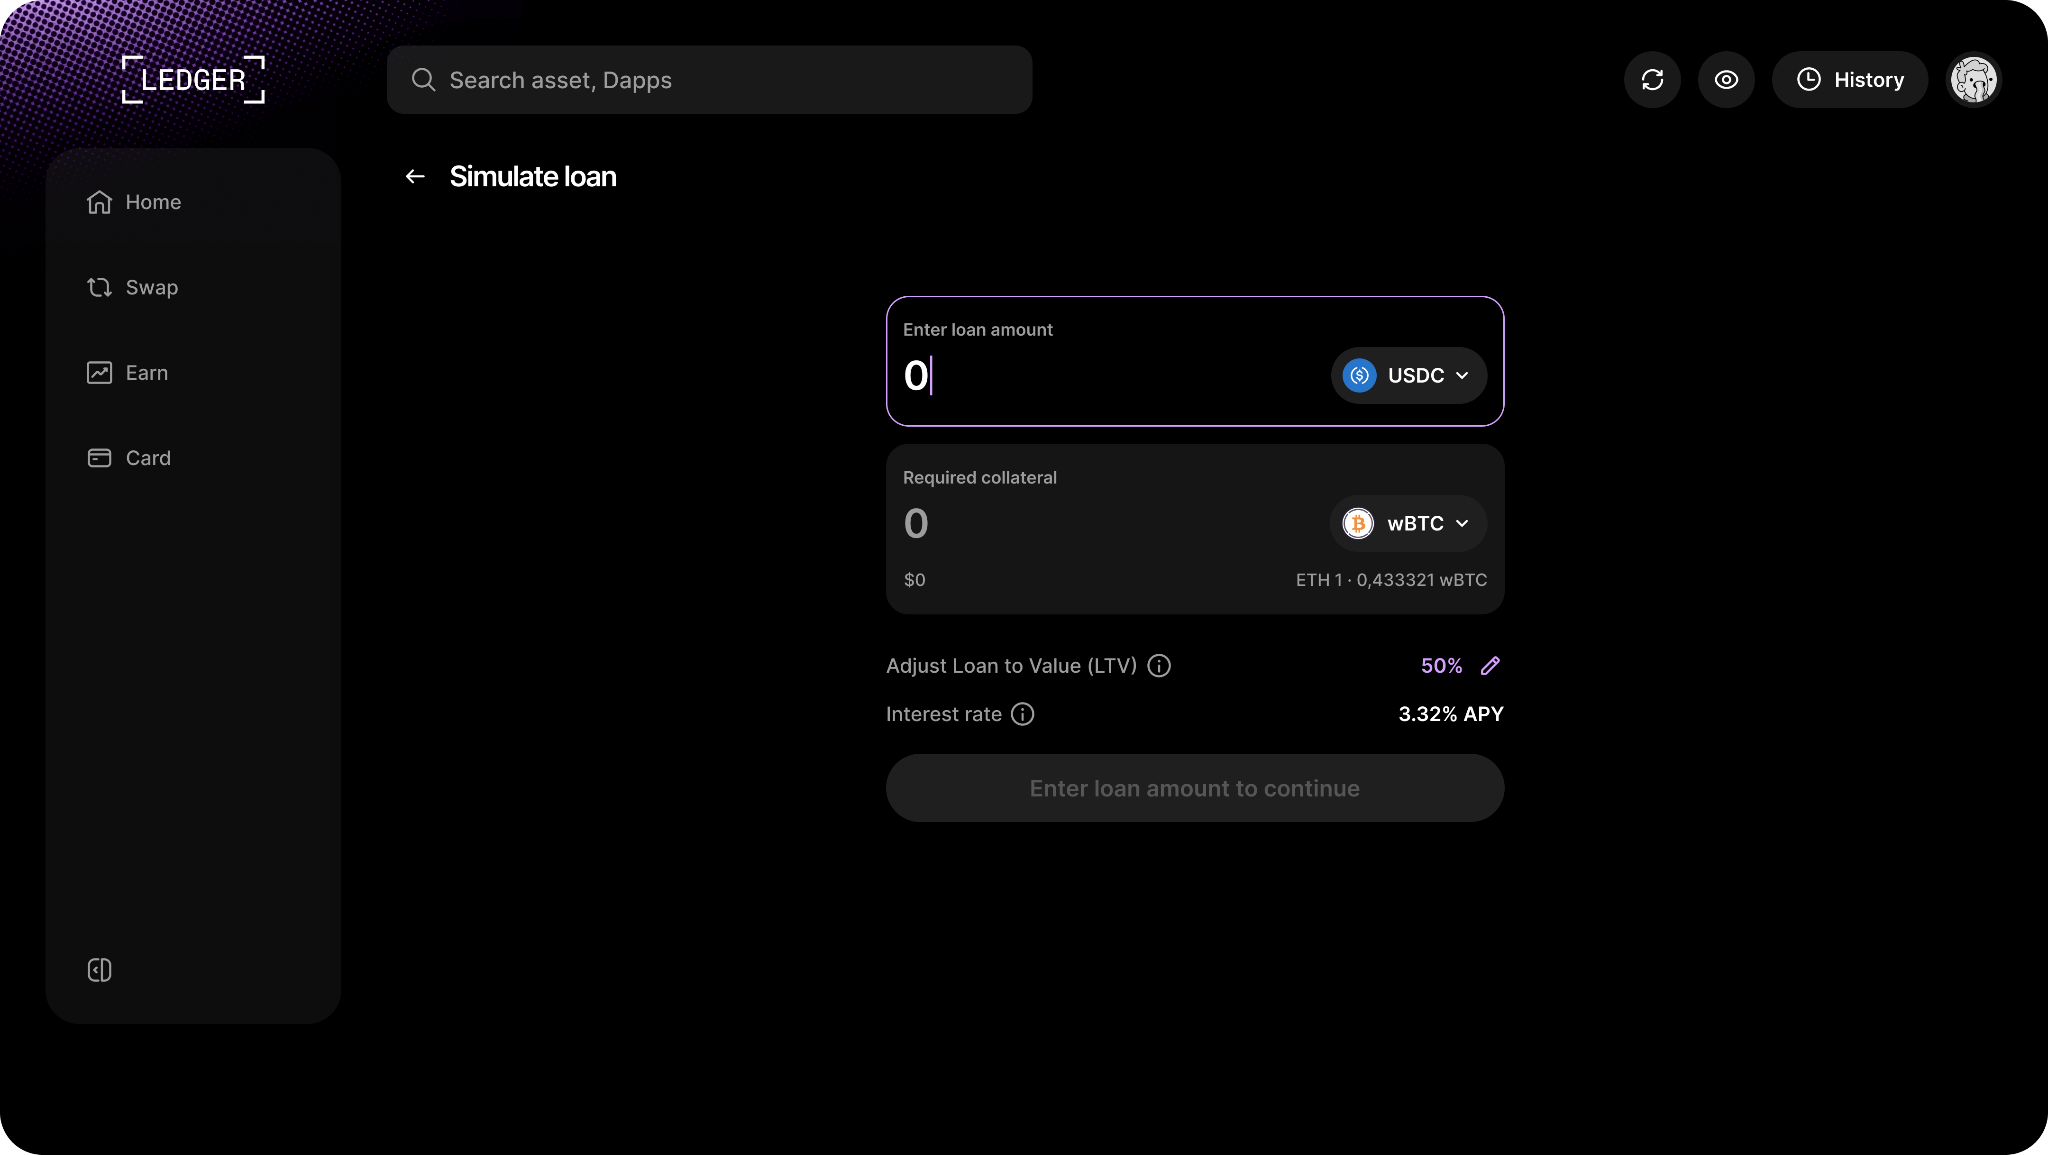
- Ledger Walletのホーム画面から [ローン] を開きます。
- 担保と借りるペアを選択し、数量を入力してLTVを設定し、リスクを調整(増減)します。
- Ledger署名用デバイスで、承認、サプライ、借入の各必須ステップをクリアサインしてください。
- 保有資産と同じ画面からポジションをチェックし、管理できます。
提供状況は地域によって異なるため、お住まいの地域におけるアプリ内の利用資格をご確認ください。
Ledger Wallet™が借入をより安全にする仕組み
一般的なソフトウェアウォレットのDeFiローンとの違いは、鍵の保管場所と、署名時に表示される内容にあります。
あなたの秘密鍵は、Ledger署名用デバイスのセキュアエレメントチップ内に留まり、インターネットから隔離された状態に維持されます。これにより、ホットウォレットに伴うリモートの攻撃対象領域が排除されます。
トランザクションにクリア署名することができます。 承認する前に、トランザクションは署名用デバイスのセキュアスクリーン上に人間が読める言葉で表示されるため、遠隔の攻撃者が改ざんする可能性のある画面をブラインド署名する代わりに、コントラクトが実際に実行する内容を確認できます。 ブラインド署名はデフォルトではありません。
デバイスでの物理的な承認なしには、何も移動することはありません。 マーケットの承認、担保のサプライ、借り入れ、返済、引き出しには、それぞれ署名用デバイス自体を押す必要があります。
これが、統合システムが機能している状態です。 Ledger Walletがインターフェースとオンチェーンアクセスを提供し、Ledgerの署名用デバイスがすべてのステップを認証します。 セキュリティと使いやすさは、もはやトレードオフの関係ではなくなります。
まとめ
ビットコインを担保にした借り入れは、金融ツールとして利用できます。 慎重に利用すれば、構築しようとしている長期的なポジションを手放すことなく、流動性をロック解除できます。 不注意に使用すると、清算やスマートコントラクトのリスク、想定外の金利コストが発生するおそれがあります。
最も重要な選択は、借りるかどうかではありません。 どこで、どのように行うかです。 Ledger Walletを使用すれば、同じオンチェーンアクセスを維持しながら、リモートの攻撃者がアクセスできない画面上ですべての承認を行うことができます。 署名用デバイスがウォレットのディスプレイに表示された内容を認証すると、流動性とコントロールの両方を維持できます。
よくあるご質問(FAQ)
ビットコインを担保に借りるのは売るより安全ですか?
これらは2つの異なる決定です。 ロックを売却すると価格が確定し、ビットコインへのエクスポージャーが終了します。 借入では、そのエクスポージャーは維持されますが、清算リスクと金利コストがかかります。 どちらが適しているかは、何を達成しようとしているかによって完全に異なります。
ビットコインの価格が下落した場合、ビットコインはどうなりますか?
LTVが上昇し、ヘルスファクターが低下します。 BTCが大幅に下落してLTVがプロトコルの清算しきい値を超えると、プロトコルは自動的に、債務と清算ペナルティを返済するのに十分な担保を売却します。 発動する前に、担保を追加したり、ローンの一部を返済したりすることで、これを防ぐことができます。
ビットコインを担保に借りるには、ラップする必要がありますか?
はい。一般的にはそのようになります。 ネイティブビットコインは、Ethereumベースのレンディングプロトコルで担保として直接使用することができないため、通常は、BTCによって1対1で裏打ちされたERC-20トークンであるwBTCやcbBTCなどのラップ版に変換されます。 ラップはカストディアンとコンバージョンのステップを追加するため、借りる前に自分が何を保有しているのかを理解することが大切です。
免責事項:本記事は情報提供のみを目的としており、税務上のアドバイスではありません。 税務上の取り扱いは、居住地、ローンの仕組み、プロトコルによる担保の処理方法によって異なります。 特定の結果を想定する前に、資格を持つ税務専門家にご相談ください。
暗号資産ローンは Powered by Morpho そしてYield.xyzを介して統合されています。 国・地域により利用できない場合があります。 Ledgerはテクノロジープロバイダーであり、金銭面における助言を行いません。 金利は変動制であり、対象となる分離型レンディング市場の利用率によって決定されます。 清算リスクがあります。 詳細はこちら。
