Wie du über deine Bitcoin ausleihst, ohne sie zu verkaufen

| Wichtigste Erkenntnisse: |
| — Sich Geld gegen deine Bitcoin zu leihen bedeutet, deine BTC als Sicherheiten zu verwenden, um ein Darlehen aufzunehmen, das du später zurückzahlst, ohne die zugrunde liegenden Bitcoin zu verkaufen. — Krypto-besicherte Darlehen werden durch eine Beleihungsquote (LTV) und einen Health-Faktor geregelt. Wenn deine Sicherheiten im Wert zu stark sinken, kann das Protokoll sie automatisch liquidieren. — Wo du ausleihst, entscheidet darüber, wer deine Sicherheiten kontrolliert: Eine zentralisierte Plattform verwahrt sie, während ein selbstverwalteter Weg wie die Nutzung der Ledger Wallet™-App mit einem Ledger-Signer sie unter deiner Kontrolle belässt. |
Das Beleihen deiner Bitcoin ermöglicht es dir, Bargeld zu beschaffen, ohne sie zu verkaufen. Du hinterlegst deine BTC als Sicherheiten, nimmst ein Darlehen gegen deren Wert auf, üblicherweise in Stablecoin, und zahlst es später zurück, um deine Sicherheiten wiederzubekommen. Der Bitcoin bleibt die ganze Zeit über in deinem Besitz. Das Darlehen läuft einfach dagegen.
Der Wert der Sicherheiten bestimmt, wie viel du ausleihen kannst. Wenn ihr Preis zu weit fällt, kann das Protokoll sie automatisch verkaufen, um deine Schulden zu begleichen (dies wird als Liquidation bezeichnet und unten näher erklärt). Ebenso wichtig ist, wer diese Sicherheiten hält, während das Darlehen läuft, denn das entscheidet darüber, wie viel Kontrolle du darüber behältst.
Dieser Leitfaden erklärt, wie kryptobesicherte Darlehen funktionieren, welche Zahlen bestimmen, wie viel du ausleihen kannst, wann eine Position liquidiert wird, welche Risiken abzuwägen sind und wo du ausleihen kannst – von zentralisierten Börsen bis hin zu einer Selbstverwahrung-Einrichtung.
HAFTUNGSAUSSCHLUSS: Dieser Artikel dient ausschließlich Informations- und Bildungszwecken und stellt keine Finanzberatung dar. Ledger ist ein Technologieanbieter und bietet keine Finanz- oder Anlageempfehlungen. Ein Krypto-Darlehen ist bereitgestellt von Morpho und integriert über Yield.xyz. Vorbehaltlich Verfügbarkeit im jeweiligen Land. Die Zinskurse werden durch das Zinskursmodell innerhalb der spezifischen Morpho Blue Markets eingerichtet und durch die zugrunde liegenden Auslastungskurse der Märkte bestimmt. Es bestehen Liquidationsrisiken.
Was bedeutet es, mit deinen Bitcoin als Sicherheiten auszuleihen?
Gegen deine Bitcoin auszuleihen bedeutet, deine BTC als Sicherheit zu verwenden, um ein Darlehen aufzunehmen, das du später zurückzahlst, ohne die zugrunde liegenden Bitcoin zu verkaufen. Das Darlehen wird in der Regel in einem Stablecoin ausgezahlt, was du dir jedoch ausleihen kannst, hängt von der Plattform ab.
Wenn du Bitcoin verkaufst, geht die Eigentümerschaft über und der Verkauf ist endgültig. Wenn du sie als Sicherheiten hinterlegst, behältst du stattdessen die Eigentümerschaft und nimmst einen Kredit auf ihren Wert auf, sodass deine Partizipation am Bitcoin-Preis intakt bleibt.
Das Darlehen wird durch Code und nicht durch eine Bank durchgesetzt. Ein Smart Contract verwahrt deine Sicherheiten, verfolgt das Darlehen in Echtzeit und gibt sie wieder frei, sobald du es zurückzahlst. Wenn der Wert deiner Sicherheiten zu weit fällt, verkauft derselbe Vertrag so viel davon, wie zur Deckung der Schulden nötig ist.
Wie funktionieren kryptobesicherte Darlehen?
Sicherheiten sind die Assets, die du hinterlegst, um ein Darlehen abzusichern. Wenn du die Rückzahlung nicht leistest, kann dieses Asset verkauft werden, um deine Schulden zu begleichen.
Kryptobesicherte Darlehen funktionieren über eine Überbesicherung. Du zahlst einen höheren Wert ein, als du dir ausleihst, und das Protokoll verwahrt deine Sicherheiten, bis du das Darlehen zurückzahlst. Dieser Puffer schützt den Kreditgeber, wenn sich die Kurse zu deinen Ungunsten entwickeln.
Vier Mechanismen bestimmen alles, was als Nächstes passiert: wie viel du dir gegen deine Sicherheiten ausleihen kannst (Beleihungsquote, LTV), wie nah deine Position an einem Zwangsverkauf liegt (Health-Faktor), was diesen automatischen Zwangsverkauf tatsächlich auslöst (Liquidation) und wie sich Zinsen und Rückzahlung über die Laufzeit des Darlehens verhalten.
Beleihungsquote ( Loan-to-Value, „LTV“)
Die Beleihungsquote (LTV) misst, wie viel du im Verhältnis zum Wert deiner Sicherheiten Ausleihen hast. Hinterlege 80.000 $ in Bitcoin und nimm ein Darlehen von 32.000 $ auf, und deine Beleihungsquote beträgt 40 %.
Diese eine Zahl bestimmt die Struktur des gesamten Darlehens. Eine niedrige Beleihungsquote bedeutet jetzt weniger Geld, aber einen großen Puffer bis zur Liquidation. Eine hohe Beleihungsquote bedeutet mehr Geld im Vorfeld und einen geringeren Spielraum für Fehler. Die Frage, die sie wirklich beantwortet, ist, wie weit Bitcoin fallen kann, bevor deine Position zwangsverkauft wird.
Eine Liquidation wird ausgelöst, wenn deine steigende Beleihungsquote (LTV) den Schwellenwert des Protokolls erreicht, was auf Bitcoin-Märkten häufig bei etwa 86 % der Fall ist. Wenn man von dieser Linie aus rückwärts rechnet, zeigt sich, was dir jeder Ausgangspunkt bei Bitcoin-Sicherheiten im Wert von 80.000 $ tatsächlich einbringt:
| Anfängliche Beleihungsquote | Ausleihen | Wie weit BTC vor einer Liquidation fallen kann |
| 30% | 24.000 $ | etwa 65 % |
| 50% | 40.000 $ | etwa 42 % |
| 70% | 56.000 $ | etwa 19 % |
Das Takeaway befindet sich in der Lücke zwischen den Reihen. Der Wechsel von einer Beleihungsquote (LTV) von 50 % auf 70 % erhöht deine Kreditkapazität um 16.000 $, reduziert jedoch den Rückgang, den deine Position überstehen kann, um mehr als die Hälfte. Deshalb neigen Entleiher, die eine Phase der Volatilität aussitzen wollen, dazu, niedrig anzufangen und sich Spielraum zu lassen. Jedes Protokoll hat zudem eine eigene maximale Beleihungsquote (LTV) für Bitcoin-Sicherheiten eingerichtet, und diese Obergrenze variiert von Plattform zu Plattform erheblich.
Liquidation
Jedes Protokoll legt eine Liquidationsschwelle fest: die Beleihungsquote, bei der deine Sicherheiten automatisch verkauft werden. Dieser Wert liegt über dem Maximum, das du dir ausleihen kannst, was deiner Position vor einem Zwangsverkauf etwas Spielraum verschafft.
So greifen die beiden Zahlen ineinander. Nehmen wir an, ein Protokoll liquidiert bei einer Beleihungsquote (LTV) von 86 %. Wenn du dein Darlehen mit einer Beleihungsquote von 50 % startest, müsste Bitcoin um etwa 42 % fallen, bevor deine Position diese Linie erreicht.
Im Falle einer Liquidation verkauft das Protokoll genügend Sicherheiten, um die Schulden zu begleichen, zuzüglich einer Strafgebühr.
Liquidationen erfolgen automatisch, weil das On-Chain-Ausleihen so funktioniert. Der Smart Contract, der deine Sicherheiten hält, kann weder deine Identität bestätigen noch dich kontaktieren noch eine Schonfrist gewähren. Wenn dein Darlehen ins Minus gerät, besteht die einzige Möglichkeit, die Rückzahlung an die Kreditgeber zu garantieren, darin, die Sicherheiten in dem Moment zu verkaufen, in dem sie unsicher werden.
Zinsen, Rückzahlung und Auflösung der Position
Auf den meisten On-Chain-Ausleih-Märkten sind die Zinsen-Kurse variabel. Sie steigen und fallen damit, wie viel aus dem Pool im Ausleihen ist, sodass der Kurs, den du bei Abschluss siehst, nicht unbedingt der Kurs ist, den du einen Monat später zahlst.
Es gibt in der Regel kein festes Enddatum. Du kannst dein Darlehen jederzeit ganz oder teilweise zurückzahlen, solange deine Position die Liquidationsschwelle nicht erreicht. Wenn du das Darlehen vollständig zurückzahlst, gibt das Protokoll deine Sicherheiten frei und die Position wird geschlossen.
Warum gegen Bitcoin ausleihen?
Der Verkauf von Bitcoin zur Deckung eines kurzfristigen Bedarfs hat langfristige Kosten: Du gibst jegliches zukünftige Aufwärtspotenzial für die verkauften Coins auf. Ein Krypto-besichertes Darlehen gibt dir Liquidität, während dein Stack intakt bleibt, und du kannst die Position auflösen, wann immer es dir passt.
Einige langfristige Eigentümer nehmen aus einigen Hauptgründen Ausleihen gegen Bitcoin auf.
- Erhalt des Aufwärtspotenzials. Wenn du bei 100.000 $ verkaufst, um eine Ausgabe zu decken, profitierst du nicht mehr, wenn BTC später höher gehandelt wird. Ein Darlehen sorgt dafür, dass dein Stack unberührt bleibt.
- Finanzierung von Ausgaben im echten Leben. Anzahlungen für Immobilien, Geschäftskapital und größere Anschaffungen sind häufige Verwendungszwecke. Du deckst die Kosten, ohne eine Position aufzulösen, die du jahrelang halten möchtest.
- Hebel- und Ertragsstrategien. Aktivere Entleiher hinterlegen BTC als Sicherheiten, Ausleihen Stablecoins und investieren diese erneut in noch mehr BTC, in Ertrag Positionen oder in andere on-chain-Strategien.
Welche Risiken birgt das Ausleihen gegen Bitcoin?
Krypto-besicherte Darlehen sind ein legitimes Instrument, aber die Risiken sind real und du solltest sie verstehen, bevor du auch nur einen einzigen Satoshi einzahlst.
- Liquidationsrisiko. Bitcoin bewegt sich schnell, und ein starker Rückgang kann eine komfortable Beleihungsquote innerhalb weniger Stunden in eine liquidierbare Beleihungsquote verwandeln.
- Smart-Contract-Risiko. Jedes On-Chain-Darlehen hängt von den Smart Contracts des zugrunde liegenden Protokolls ab. Fehler, Orakelausfälle oder Exploits können deine Sicherheiten beeinträchtigen, selbst wenn du deinerseits alles richtig machst.
- Verwahrungsrisiko auf zentralisierten Plattformen. Darlehen von zentralisierten umtauschen erfordern in der Regel, dass du deine Bitcoin in die Verwahrung der umtauschen überträgst. Deine Sicherheiten können eingefroren werden, verloren gehen oder in seltenen Fällen weiterverpfändet werden, d. h. von der Börse auf eine Weise verwendet werden, der du nie ausdrücklich zugestimmt hast.
- Orakel- und Flash-abstürzen-Risiko. Ausleihen-Protokolle sind auf Preis-Orakel angewiesen. Eine kurze Fehlpreisbildung oder ein Flash-Crash kann Liquidationen auslösen, die unter normalen Marktbedingungen nicht stattgefunden hätten.
- Variabilität von Zinsen und Kurs. Die meisten On-Chain-Kurse sind variabel und richten sich danach, wie stark der Pool zum Ausleihen genutzt wird. Der Kurs, mit dem du startest, kann stark ansteigen, wenn die Nachfrage sprunghaft ansteigt.
Keines dieser Risiken macht Krypto-besicherte Darlehen zu einer schlechten Idee. Sie sind ein Instrument, das eine vorsichtige Positionsgröße und aktive Überwachung Rewards.
Wo kannst du Geld gegen Bitcoin ausleihen?
Drei Kategorien von Plattformen ermöglichen es dir heute, gegen Bitcoin auszuleihen. Sie unterscheiden sich weniger in ihren Zinssätzen als darin, wer deine Sicherheiten während der Laufzeit des Darlehens tatsächlich kontrolliert.
- Zentralisiert Börsen (CEXs). Zentralisiert Börsen führen verwahrende Darlehen-Produkte aus. Die Benutzererfahrung ist relativ nahtlos, aber dein Bitcoin liegt in der Verwahrung der Börse. Du bist außerdem geografischen Einschränkungen unterworfen, und deine Position unterliegt Maßnahmen auf Kontenebene, die die Börse ergreifen kann.
- Direkt über DeFi-Protokolle. Protokolle wie Morpho und Aave ermöglichen es dir, on-chain gegen Wrapped Bitcoin auszuleihen, ohne die Verwahrung an eine zentralisierte Gegenpartei abzugeben. Das Nutzungserlebnis ist fragmentiert, und die meisten Nutzer greifen über Software-Wallets auf diese Protokolle zu, die deine privaten Schlüssel auf einem mit dem Internet verbundenen Gerät speichern.
- Hardware-gesicherte Self-Custodial-Darlehen. Das On-Chain-Darlehen wird nativ über die Ledger Wallet-App initiiert und verwaltet. Deine privaten Schlüssel verlassen niemals den Secure Element-Chip des Signers, und jeder Schritt des Darlehens wird auf dem Secure Screen des Geräts bestätigt, bevor du ihn genehmigst.
Jedes Modell hat Vor- und Nachteile.
| Verwahrungsmodell | Schlüsselkontrolle | Verifizierungsfläche | Gegenparteirisiko |
| CEX-Darlehen | Börse verwahrt Sicherheiten | Web- oder mobile App | Hoch: Börsenverwahrung und operationelles Risiko |
| DeFi über Software-Wallet | Du hast die Schlüssel (online) | Software-Wallet-Bildschirm | Nur Smart-Contract-Risiko |
| Hardware-gesicherte Selbstverwahrung | Du hältst die Schlüssel (offline) | Secure Screen des Signers | Nur Smart-Contract-Risiko |
Hier erfährst du, wie das Ausleihen im Ledger-Ökosystem funktioniert und warum deine Sicherheiten von Anfang bis Ende unter deiner Kontrolle bleiben.
Wie du über die Ledger Wallet™ Darlehen gegen Bitcoin aufnimmst
Ledger Wallet bringt kryptogedeckte Darlehen in dieselbe App, die du bereits zur Verwaltung deines Portfolios nutzt – auf dem Desktop und auf Mobilgeräten. Es gibt kein separates DeFi-Dashboard zu lernen und keine Drittanbieter-Website, mit der du dich verbinden musst. Die Liquidität stammt von Kreditgebern in Morphos offenem Kreditnetzwerk auf Ethereum, und Yield.xyz stellt die technische Integration bereit, die die App damit verbindet.
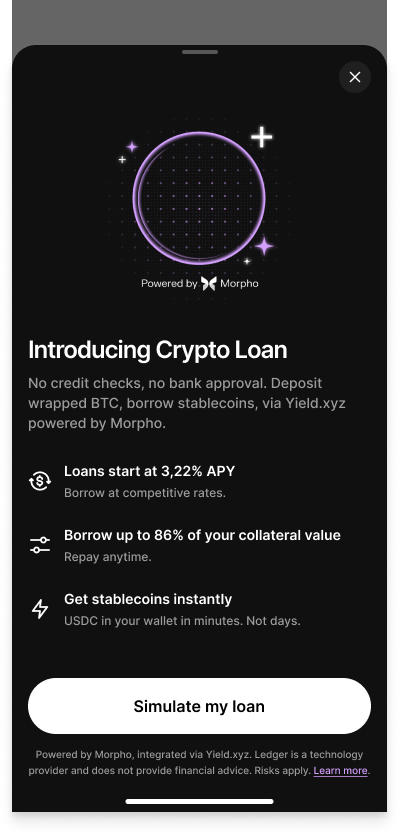
Du hinterlegst cbBTC oder wBTC als Sicherheiten und nimmst dir dagegen Ausleihen von USDC oder USDT. Zum Start unterstützt die Integration vier Märkte auf Ethereum:
- cbBTC-Sicherheiten, USDC-Darlehen
- cbBTC-Sicherheiten, USDT-Darlehen
- wBTC-Sicherheiten, USDC-Darlehen
- wBTC-Sicherheit, USDT-Darlehen
Warum du mit Ledger Wallet Darlehen gegen Bitcoin aufnehmen solltest
- Behalte deine Bitcoin, entsperre die Liquidität. Das Ausleihen gegen deine wBTC oder cbBTC bringt dir nutzbare Stablecoins ein, ohne dass du verkaufen musst. Dein Bitcoin-Exposure bleibt erhalten, und die Liquidität gehört dir, um reale Kosten zu finanzieren oder sie in andere On-Chain-Positionen umzuschichten.
- Deine Sicherheiten bleiben deine. Auf einer Verwahrungsplattform liegen deine Bitcoin während der gesamten Laufzeit des Darlehens in der Wallet eines Unternehmens und sind dessen Solvenz sowie Aktionen auf Kontenebene wie freeze ausgesetzt. Hier bleiben deine Sicherheiten on-chain und deine Schlüssel bleiben offline auf deinem Ledger-Signer. Es gibt keine Gegenpartei, die deine Assets hält, und kein Konto, das jemand einfrieren kann. Die Sicherheiten werden jedoch vom Smart Contract als Sicherheit für das Darlehen gesperrt und automatisch liquidiert, wenn die Liquidationsschwelle erreicht wird.
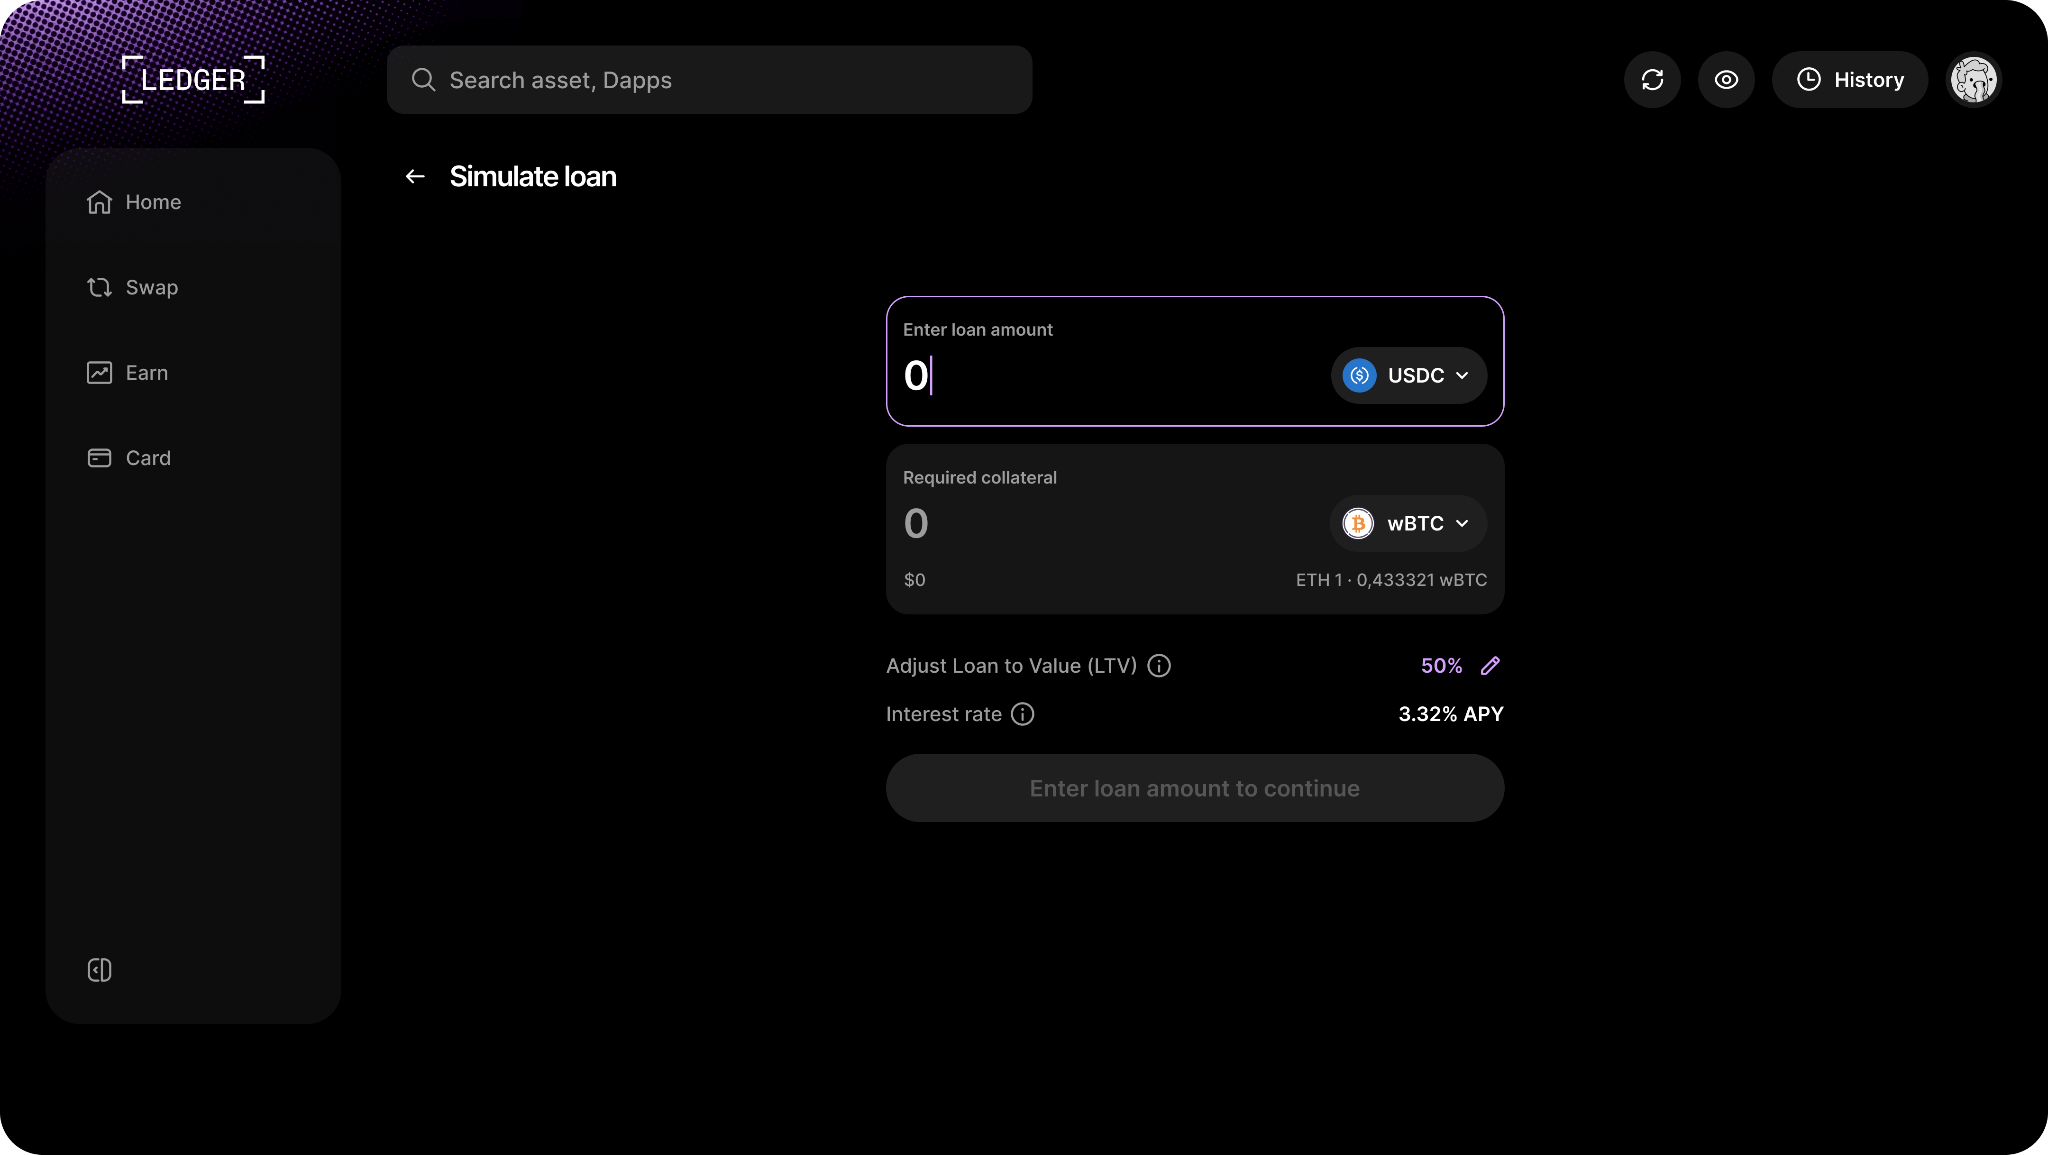
- Optimierte DeFi-Liquidität. Die Benutzeroberfläche ist so gestaltet, dass sie auf einen Blick erfasst werden kann und nicht decodiert werden muss. Du kannst deinen Darlehen-zu-Wert (LTV) und den Status deiner Position einsehen und dann über denselben Bildschirm mehr Sicherheiten als Angebot bereitstellen, zurückzahlen, mehr ausleihen oder abheben, anstatt ein Darlehen über verschiedene DeFi-Tools hinweg mühsam zusammenzusetzen.
Der gesamte Ablauf bleibt in der App:
- Öffne „Darlehen“ auf dem Startbildschirm von Ledger Wallet.
- Wähle deine Sicherheiten und dein Ausleihpaar, gib die Beträge ein und richte deine Beleihungsquote ein, um mehr oder weniger Risiko einzugehen.
- Führe für jeden erforderlichen Schritt – Genehmigen, Angebot und Ausleihen – ein Clear-Signing auf deinem Ledger-Signer aus.
- Verfolge und verwalte die Position auf demselben Bildschirm wie deine Bestände.
Die Verfügbarkeit variiert je nach Region, prüfe also in der App die Berechtigung für deinen Standort.
Wie Ledger Wallet™ das Ausleihen sicherer macht
Der Unterschied zu einem typischen DeFi-Darlehen über eine Software-Wallet läuft darauf hinaus, wo deine Schlüssel gespeichert sind und was du beim Signieren siehst.
Deine privaten Schlüssel bleiben auf dem Secure Element-Chip deines Ledger-Signers und bleiben vom Internet isoliert, was die Angriffsfläche für Remote-Angriffe eliminiert, die mit Hot Wallets einhergeht.
Du kannst deine Transaktionen per Clear Signing signieren. Bevor du zustimmst, wird die Transaktion auf dem Secure Screen des Signers in klarer, verständlicher Sprache angezeigt, sodass du bestätigst, was der Vertrag tatsächlich tun wird, anstatt Blindsignaturen auf einem Bildschirm durchzuführen, den ein Remote-Angreifer verändern könnte. Blindsignaturen sind nicht der Standard.
Ohne deine physische Bestätigung auf dem Gerät bewegt sich nichts. Die Genehmigung des Marktes, das Angebot von Sicherheiten, das Ausleihen, das Zurückzahlen und das Abheben erfordern jeweils einen Knopfdruck auf dem Signer selbst.
Das ist das integrierte System in Aktion. Ledger Wallet bietet dir die Benutzeroberfläche und den On-Chain-Zugang, und der Ledger-Signer bestätigt jeden Schritt. Sicherheit und Benutzerfreundlichkeit sind kein Kompromiss mehr.
Fazit
Das Ausleihen gegen deine Bitcoin kann als Finanzinstrument genutzt werden. Vorsichtig eingesetzt, ermöglicht es dir, Liquidität zu entsperren, ohne die langfristige Position aufzugeben, die du aufzubauen versuchst. Bei unvorsichtiger Nutzung setzt es dich einer Liquidation, dem Risiko von Smart Contracts und ungeplanten Zinsen aus.
Die wichtigste Entscheidung ist nicht, ob du ausleihst. Es kommt darauf an, wo und wie du es tust. Ledger Wallet bietet dir denselben On-Chain-Zugriff, während jede Bestätigung auf einem Bildschirm erfolgt, den kein Remote-Angreifer erreichen kann. Wenn der Signer bestätigt, was die Wallet auf dem Display anzeigt, behältst du sowohl deine Liquidität als auch deine Kontrolle.
Häufig gestellte Fragen (FAQ)
Ist das Beleihen meiner Bitcoin sicherer als der Verkauf?
Dies sind zwei verschiedene Entscheidungen. Der Verkauf sichert deinen Preis und beendet dein Bitcoin-Exposure. Das Leihen erhält dieses Exposure aufrecht, bringt jedoch ein Liquidationsrisiko und Zinsen mit sich. Welches passt, hängt ganz davon ab, was du zu erreichen versuchst.
Was passiert mit meinen Bitcoin, wenn der Preis sinkt?
Deine Beleihungsquote steigt und dein Gesundheitsfaktor sinkt. Wenn BTC so weit fällt, dass deine Beleihungsquote die Liquidationsschwelle des Protokolls übersteigt, verkauft das Protokoll automatisch genügend deiner Sicherheiten, um deine Schulden zuzüglich einer Liquidationsstrafgebühr zu begleichen. Du kannst dies verhindern, indem du mehr Sicherheiten hinzufügst oder einen Teil des Darlehens zurückzahlst, bevor es ausgelöst wird.
Muss ich meine Bitcoin wrappen, um dagegen auszuleihen?
Normalerweise ja. Nativer Bitcoin kann nicht direkt als Sicherheiten auf Ethereum-basierten Ausleih-Protokollen verwendet werden, daher wird er in der Regel in eine Wrapped-Version wie wBTC oder cbBTC umgewandelt, bei denen es sich um ERC20-Token handelt, die im Verhältnis 1:1 durch BTC gedeckt sind. Das Wrappen fügt einen Verwahrer und einen Umwandlungsschritt hinzu, daher lohnt es sich zu verstehen, was du hältst, bevor du etwas ausleihst.
Haftungsausschluss: Dieser Artikel dient nur zu Informationszwecken und stellt keine Steuerberatung dar. Die steuerliche Behandlung hängt davon ab, wo du lebst, wie das Darlehen strukturiert ist und wie das Protokoll mit Sicherheiten umgeht. Wende dich an einen qualifizierten Steuerberater, bevor du von einem bestimmten Ergebnis ausgehst.
Ein Krypto-Darlehen ist bereitgestellt von Morpho und integriert über Yield.xyz. Vorbehaltlich Verfügbarkeit im jeweiligen Land. Ledger ist ein Technologieanbieter und bietet keine finanzielle Beratung an. Die Zinssätze sind variabel und werden durch die Auslastung der zugrunde liegenden isolierten Ausleihmärkte bestimmt. Es bestehen Liquidationsrisiken. Weitere Informationen erhältst du hier.
